SKU: SP00168
4,7/5 3 đánh giá · 3 bình luận · 1.243 lượt xem
Tại sao gọi là bảo hiểm cháy nổ bắt buộc?
Bắt buộc đối với 44 nhóm cơ sở có rủi ro cao về cháy nổ
Nếu thuộc diện bắt buộc mua nhưng không chấp hành:
- Phạt cá nhân/hộ kinh doanh: Từ 10.000.000 đồng đến 15.000.000 đồng.
- Phạt tổ chức/doanh nghiệp: Từ 20.000.000 đồng đến 30.000.000 đồng.
- Có thể bị đình chỉ hoạt động nếu vi phạm các quy định đi kèm về phòng cháy chữa cháy
Bảo hiểm cháy nổ bắt buộc là gì?
Thực hiện theo Nghị định NĐ 105/2025/NĐ-CP và Nghị định 67/2023/NĐ-CP
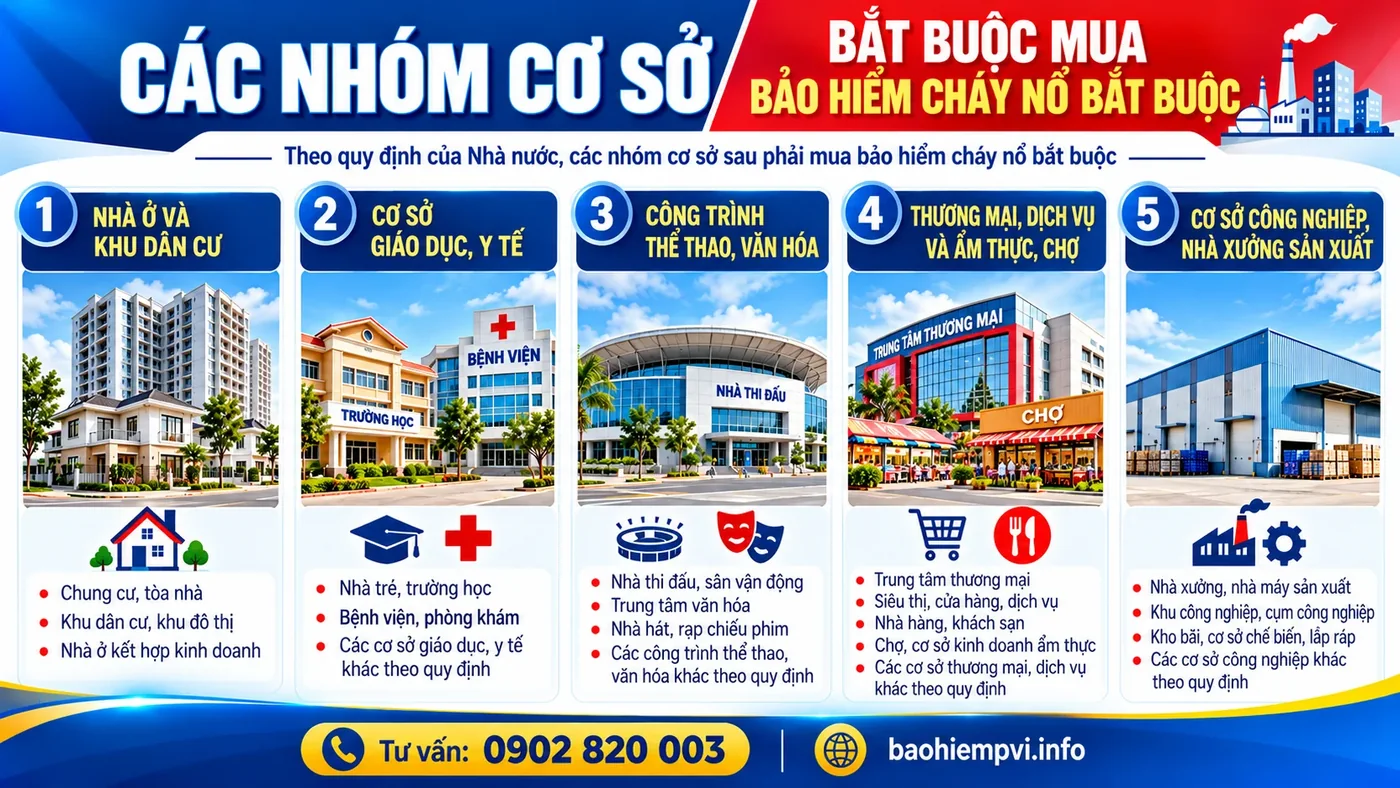
Bảo hiểm cháy, nổ bắt buộc: là loại hình bảo hiểm mà các cơ quan, tổ chức, cá nhân có cơ sở có nguy hiểm về cháy, nổ (theo quy định của pháp luật về phòng cháy và chữa cháy) buộc phải mua.
Mục đích: Doanh nghiệp bảo hiểm thực hiện trách nhiệm bồi thường cho các thiệt hại xảy ra đối với tài sản của cơ sở có nguy hiểm về cháy, nổ khi phát sinh rủi ro cháy, nổ
Các cơ sở thuộc 44 nhóm thuộc danh mục có rủi ro cháy nổ cao tóm tắt bao gồm:
1. Nhà ở: Chung cư, nhà tập thể, nhà ở kết hợp kinh doanh...
2. Trường học và cơ sở y tế: Nhà trẻ, trường học, bệnh viện, phòng khám...
3. Văn hóa, thể thao và giải trí: Sân vận động, nhà thi đấu, rạp phim, nhà hát, khu vui chơi...
4. Thương mại, dịch vụ và ăn uống: Chợ, siêu thị, trung tâm thương mại, nhà hàng, quán ăn, quán bar...
5. Nhà xưởng, kho hàng và cơ sở sản xuất: Nhà máy, xưởng sản xuất, kho hàng...
Cách tính phí bảo hiểm cháy nổ bắt buộc
Tra tỉ lệ phí trên danh mục tỉ lệ phí thuộc Nghị định 67/2023/NĐ-CP
Phí bảo hiểm được tính như sau:
Phí bảo hiểm = Tỷ lệ phí x Giá trị tài sản
Kho vật tư thiết bị điện có tổng giá trị hàng hóa là 5.000.000.000 VNĐ. Tham gia Gói bảo hiểm bảo hiểm cháy nổ bắt buộc 01 năm. Chi phí bảo hiểm được tính như sau:
- Tỷ lệ phí bảo hiểm: 0,2%/năm (Chưa bao gồm VAT)
- Phí bảo hiểm: 0,2% x 5.000.000.000 = 10.000.000 VNĐ
- VAT = 1.000.000 VNĐ
- Tổng phí bảo hiểm: 11.000.000 VNĐ
Bảo hiểm cháy nổ bắt buộc
01 Biểu phí cháy nổ bắt buộc dành cho Nhà ở/ Văn phòng/ Cửa hàng
| Stt | Tài sản bảo hiểm | Tỷ lệ |
| A | Nhà ở/ Văn phòng/ Cửa hàng | % |
| 1 | Văn phòng & Chung cư có hệ thống PCCC tự động có trang bị hệ thống chữa cháy tự động (sprinkler). | 0,05 |
| 2 | Trung tâm thương mại: | 0,06 |
| 3 | Siêu thị & Cửa hàng dễ cháy: Siêu thị, cửa hàng tiện ích, cửa hàng bách hóa, cơ sở kinh doanh hàng hóa dễ cháy có tổng diện tích sàn phục vụ kinh doanh từ 200 m² trở lên | 0,08 |
| 4 | Chung cư không có PCCC tự động & Cửa hàng hàng hóa khó cháy không có hệ thống chữa cháy tự động (sprinkler). - Cơ sở/cửa hàng kinh doanh hàng hóa khó cháy hoặc hàng không cháy đựng trong bao bì dễ cháy (diện tích sàn từ 1.000 m² trở lên) |
0,1 |
| 5 | Nhà hàng & Dịch vụ ăn uống, cơ sở kinh doanh dịch vụ khác có tổng diện tích sàn phục vụ kinh doanh từ 300 m² trở lên Nhà ở kết hợp sản xuất, kinh doanh có tổng diện tích phục vụ hoạt động sản xuất, kinh doanh từ 200 m² trở lên |
0,15 |
| 6 | Cửa hàng xăng dầu & Khí đốt (LPG): Cửa hàng kinh doanh xăng dầu, cửa hàng kinh doanh khí đốt tồn chứa trên 500 kg | 0,3 |
02 Biểu phí cháy nổ bắt buộc dành cho Kho hàng hóa
| Stt | Tài sản bảo hiểm | Tỷ lệ |
| C | Kho hàng hóa | % |
| 1 | Kho hàng hóa thuộc hạng nguy hiểm cháy D, E (Hàng không cháy đựng trong bao bì cháy được): Gạch, đồ gốm sứ, xi măng, thạch cao; Kim loại và phụ tùng cơ khí; Dầu nhớt và mỡ bôi trơn; Nước khoáng và các loại đồ uống. | 0.1 |
| 2 | Kho dự trữ quốc gia, kho hàng hóa thuộc hạng nguy hiểm cháy A, B, C: Kho hàng hóa tổng hợp, bãi hàng hóa; Kho nhựa đường; Kho sơn; Kho chứa hóa chất; Kho thành phẩm, bán thành phẩm nhựa, cao su; Kho rượu cồn và chất lỏng dễ cháy; Kho tinh dầu, hương liệu, dầu ăn; Kho ngành thuốc lá; Kho dược phẩm; Kho vật tư ngành ảnh; Kho thiết bị điện, điện tử; Kho nông sản; Kho lạnh; Kho vật liệu xây dựng. | 0,2 |
| 3 | Kho ngành dệt may: Kho chứa bông, vải, sợi, len, dạ, các sản phẩm dệt. | 0,25 |
| 4 | Kho nhiên liệu, khí đốt: Kho chứa dầu mỏ và sản phẩm dầu mỏ; Kho chứa khí hóa lỏng, trạm chiết nạp khí hóa lỏng, trạm phân phối khí đốt. | 0,3 |
| 5 | Kho ngành giấy: Kho giấy, bìa, bao bì. | 0.35 |
| 6 | Kho gỗ và vật liệu nổ: Kho đồ gỗ và các sản phẩm về gỗ; Kho cố định chứa vật liệu nổ công nghiệp, tiền chất thuốc nổ, kho vũ khí, công cụ hỗ trợ. | 0.5 |
03 Biểu phí cháy nổ bắt buộc dành cho các nhà máy, xưởng sản xuất công nghiệp
| Stt | Tài sản bảo hiểm | Tỷ lệ |
| B | Lĩnh vực sản xuất công nghiệp | % |
| 1 | Nhà máy điện năng lượng đặc thù: Nhà máy thủy điện, điện nguyên tử, điện địa nhiệt, điện thủy triều, điện rác, điện sinh khối, điện khí biogas, điện đồng phát và các nhà máy điện khác | 0.12 |
| 2 | - Cơ sở sản xuất công nghiệp hạng nguy hiểm cháy D, E: Cơ khí, kim loại, khoáng sản, chế biến sỏi, đá dăm, nhựa đường, phụ tùng ô tô, xe máy, xe đạp; thiết bị điện, đồng hồ, pin mặt trời, linh kiện điện tử, xay xát gạo, nông sản, thực phẩm, dược phẩm, thủy tinh, gạch, đá, xử lý nước... - Nhà máy nhiệt điện |
0.15 |
| 3 | Cơ sở sản xuất công nghiệp hạng nguy hiểm cháy A, B, C & Trạm biến áp: Nhà máy lưu hóa cao su; sản xuất hàng thủ công mỹ nghệ; chế biến phế liệu vải sợi; sản xuất hàng da thuộc, da nhân tạo; xưởng sản xuất dây phun; chế biến bàn chải; sản xuất sơn, hóa chất vô cơ/hữu cơ; xà phòng, hóa mỹ phẩm; sản xuất/lắp ráp sản phẩm nhựa, chất dẻo, cao su xốp; xưởng hoa giả; nhà máy in, mực in, đóng sách; nhà máy sản xuất thuốc lá; phân trộn; nhà máy đốt rác; sản xuất vật liệu xây dựng có gỗ/giấy/chất dễ cháy; vẽ tranh/pano quảng cáo; giấy ráp; | 0,2 |
| 4 | Hạ tầng điện: Trạm biến áp có điện áp từ 110 kV trở lên | |
| 5 | Ngành dệt, may, sợi, nhuộm: | 0,25 |
| 6 | Ngành giấy & Sản xuất giày | 0,35 |
| 7 | Ngành gỗ, chất dễ cháy đặc biệt & Năng lượng tái tạo trên nước Năng lượng tái tạo: Nhà máy điện gió, điện mặt trời trên mặt nước Hầm có hoạt động sản xuất, bảo quản, sử dụng chất cháy, nổ |
0,5 |
04 Quyền lợi bảo hiểm
- Bồi thường cho các thiệt hại vật chất xảy ra đối với tài sản được bảo hiểm do rủi ro cháy, nổ
- Số tiền bảo hiểm: Là giá trị tính thành tiền theo giá thị trường của tài sản theo hợp đồng bảo hiểm
- Có thể thỏa thuận theo giá trị bảo hiểm là giá trị còn lại/giá trị thay thế (đối với nhà, công trình, máy móc) hoặc theo hóa đơn, chứng từ (đối với hàng hóa, vật tư)
- Bên mua bảo hiểm được tính chi phí mua bảo hiểm cháy, nổ bắt buộc vào giá thành sản phẩm, dịch vụ/chi phí kinh doanh
05 Đối tượng bảo hiểm
Là toàn bộ tài sản của cơ sở có nguy hiểm về cháy, nổ, bao gồm:
- Nhà, công trình và các tài sản gắn liền với nhà, công trình; máy móc, thiết bị
- Các loại hàng hóa, vật tư (bao gồm cả nguyên vật liệu, bán thành phẩm, thành phẩm)
Lưu ý: Đối tượng bảo hiểm và địa điểm của đối tượng bảo hiểm phải được ghi rõ trong hợp đồng bảo hiểm hoặc Giấy chứng nhận bảo hiểm
06 Loại trừ bảo hiểm
- Động đất, núi lửa, thiên tai
- Biến cố về chính trị, an ninh và trật tự
- Tài sản tự lên men hoặc tự tỏa nhiệt
- Sét đánh trực tiếp vào tài sản nhưng không gây cháy, nổ
- Nguyên liệu vũ khí hạt nhân gây cháy, nổ
- Chạy quá tải, quá áp lực, đoản mạch, tự đốt nóng, hồ quang điện, rò điện do bất kỳ nguyên nhân nào, kể cả do sét đánh.
- Cố ý gây cháy, nổ của người được bảo hiểm; hoặc do cố ý vi phạm quy định về PCCC và là nguyên nhân trực tiếp gây ra cháy, nổ
- Thiệt hại đối với dữ liệu, phần mềm và các chương trình máy tính
- Thiệt hại do đốt rừng, đồng cỏ, hoặc đốt cháy với mục đích làm sạch
07 Mức khấu trừ
Là số tiền mà bên mua bảo hiểm phải tự chịu trong mỗi sự kiện bảo hiểm
- Mức khấu trừ loại M (tối đa 1% số tiền bảo hiểm) hoặc
- Mức khấu trừ loại N (tối đa 10% số tiền bảo hiểm) tùy theo danh mục cơ sở, nhưng không thấp hơn mức khấu trừ tối thiểu quy định tại Phụ lục II của Nghị định
Cty bảo hiểm có quyền từ chối bán bảo hiểm cháy nổ bắt buộc đối với:
- Cơ sở chưa được nghiệm thu về phòng cháy và chữa cháy
- Cơ sở không có biên bản kiểm tra an toàn về PCCC của cơ quan Công an có thẩm quyền hoặc biên bản kiểm tra đã quá 1 năm.
- Cơ sở đang bị tạm đình chỉ hoặc đình chỉ hoạt động do vi phạm quy định pháp luật PCCC
-
Số tiền bảo hiểm Mức khấu trừ Dưới 2 tỷ Đ 4 triệu Đ Trên 2 tỷ – 10 tỷ Đ 10 triệu Đ Trên 10 tỷ – 50 tỷ Đ 20 triệu Đ Trên 50 tỷ – 100 tỷ Đ 40 triệu Đ Trên 100 tỷ – 200 tỷ Đ 60 triệu Đ Trên 200 tỷ – 1000 tỷ Đ 100 triệu Đ Trên 1000 tỷ Đ Thỏa thuận
08 Hướng dẫn bồi thường
1. Quy trình xử lý & trách nhiệm khi xảy ra sự cố
- Thông báo sự cố: Thông báo ngay qua đường dây nóng 1900 54 54 58 hoặc gửi văn bản thông báo trong vòng 14 ngày (đối với bảo hiểm cháy nổ).
- Bảo vệ hiện trường & hạn chế tổn thất (trừ trường hợp khẩn cấp để đảm bảo an toàn).
2. Nguyên tắc giải quyết bồi thường
- Thiệt hại về người: Chi trả dựa trên Bảng tỷ lệ trả tiền bồi thường thiệt hại ban hành kèm theo Nghị định
- Thiệt hại về tài sản: Chi trả dựa trên giá trị thiệt hại thực tế và mức độ lỗi của người tham gia bảo hiểm, không vượt quá giới hạn trách nhiệm bảo hiểm quy định trên hợp đồng.
3. Hồ sơ bồi thường bảo hiểm
- Văn bản yêu cầu bồi thường từ bên mua bảo hiểm hoặc người được bảo hiểm.
- Tài liệu liên quan đến đối tượng bảo hiểm: Giấy chứng nhận bảo hiểm, Hợp đồng bảo hiểm, CCCD/Hộ chiếu
- Tài liệu chứng minh thiệt hại về người
- Tài liệu chứng minh thiệt hại về tài sản: Hóa đơn, chứng từ hợp lệ
- Biên bản giám định nguyên nhân và mức độ thiệt hại
- Tài liệu liên quan từ cơ quan Công an / cơ quan có thẩm quyền (nếu có)…
09 44 cơ sở phải mua bảo hiểm cháy nổ bắt buộc
1. Nhà chung cư, nhà ở tập thể có nhà cao từ 5 tầng trở lên hoặc tổng diện tích sàn từ 1.000 m² trở lên.
2. Nhà trẻ, trường mẫu giáo, trường mầm non có từ 50 cháu trở lên hoặc tổng diện tích sàn từ 500 m2 trở lên.
3. Trường tiểu học, trường trung học cơ sở, trường trung học phổ thông, trường phổ thông có nhiều cấp học, trường đại học, trường cao đẳng, trường trung học chuyên nghiệp, trường dạy nghề, trường công nhân kỹ thuật, cơ sở giáo dục khác theo quy định của pháp luật về giáo dục, cơ sở nghiên cứu vũ trụ, trung tâm cơ sở dữ liệu chuyên ngành và cơ sở nghiên cứu chuyên ngành khác có nhà cao từ 3 tầng trở lên hoặc có tổng diện tích sàn từ 1.500 m² trở lên.
4. Bệnh viện.
5. Phòng khám (đa khoa hoặc chuyên khoa), trạm y tế, nhà hộ sinh, cơ sở phòng chống dịch bệnh, cơ sở nghiên cứu, thí nghiệm chuyên ngành y tế, nhà điều dưỡng, phục hồi chức năng, chỉnh hình, dưỡng lão và cơ sở y tế khác theo Luật Khám bệnh, chữa bệnh có nhà cao từ 3 tầng trở lên hoặc có tổng diện tích sàn từ 300 m² trở lên.
6. Sân vận động có sức chứa của khán đài từ 2.000 chỗ ngồi trở lên.
7. Nhà thi đấu, nhà tập luyện các môn thể thao, bể bơi, sân thi đấu các môn thể thao có khán đài, trường đua, trường bắn, cơ sở thể thao khác được thành lập theo Luật Thể dục, thể thao có từ 1.000 chỗ ngồi trở lên hoặc có tổng diện tích sàn từ 1.000 m² trở lên.
8. Nhà hát, rạp chiếu phim, rạp xiếc.
9. Trung tâm hội nghị, bảo tàng, thư viện, nhà trưng bày, nhà triển lãm có nhà cao từ 3 tầng trở lên hoặc tổng diện tích sàn từ 500 m² trở lên.
10. Thủy cung, cơ sở kinh doanh dịch vụ karaoke, vũ trường, cơ sở kinh doanh dịch vụ vui chơi, giải trí, cơ sở biểu diễn nghệ thuật, hoạt động văn hóa khác cao từ 2 tầng trở lên hoặc có tổng diện tích sàn từ 300 m2 trở lên.
11. Chợ, trung tâm thương mại, siêu thị có tổng diện tích sàn từ 300 m² trở lên.
12. Cơ sở kinh doanh dịch vụ ăn uống, cơ sở kinh doanh dịch vụ khác theo quy định của pháp luật có tổng diện tích sàn từ 300 m² trở lên.
13. Cơ sở kinh doanh hàng hóa dễ cháy có tổng diện tích sàn từ 200 m² trở lên.
14. Cơ sở kinh doanh hàng hóa khó cháy hoặc hàng hóa không cháy đựng trong bao bì dễ cháy có tổng diện tích sàn từ 1.000 m² trở lên.
15. Cơ sở kinh doanh khí đốt có tổng lượng khí đốt tồn chứa trên 500 kg.
16. Cửa hàng xăng dầu.
17. Khách sạn, nhà khách, nhà nghỉ, cơ sở nghỉ dưỡng, cơ sở dịch vụ lưu trú khác cao từ 3 tầng trở lên hoặc có tổng diện tích sàn từ 500 m² trở lên.
18. Bưu điện, bưu cục, cơ sở cung cấp dịch vụ bưu chính, viễn thông khác cao từ 3 tầng trở lên hoặc có tổng diện tích sàn từ 500 m² trở lên.
19. Trụ sở làm việc của cơ quan nhà nước, trụ sở, nhà làm việc của doanh nghiệp, tổ chức chính trị, xã hội có nhà cao từ 3 tầng trở lên hoặc có tổng diện tích sàn từ 500 m² trở lên.
20. Nhà đa năng, nhà hỗn hợp, trừ nhà ở kết hợp sản xuất, kinh doanh có nhà cao từ 3 tầng trở lên hoặc có tổng diện tích sàn từ 500 m² trở lên.
21. Nhà máy lọc dầu; nhà máy hóa dầu; nhà máy lọc, hóa dầu; nhà máy chế biến khí; nhà máy sản xuất nhiên liệu sinh học; kho chứa dầu mỏ, sản phẩm dầu mỏ; kho chứa khí hóa lỏng; trạm chiết nạp khí hóa lỏng; trạm phân phối khí đốt.
22. Nhà máy điện.
23. Trạm biến áp có điện áp từ 110 kV trở lên.
24. Cơ sở sản xuất vật liệu nổ, tiền chất thuốc nổ công nghiệp, vũ khí, công cụ hỗ trợ; kho cố định chứa vật liệu nổ, tiền chất thuốc nổ công nghiệp, vũ khí, công cụ hỗ trợ.
25. Cơ sở sản xuất công nghiệp có nhà phục vụ sản xuất thuộc hạng nguy hiểm cháy nổ A, B.
26. Cơ sở sản xuất công nghiệp có nhà phục vụ sản xuất thuộc hạng nguy hiểm cháy C.
27. Cơ sở sản xuất công nghiệp có nhà phục vụ sản xuất thuộc hạng nguy hiểm cháy D, E có khối tích từ 5.000 m3 trở lên hoặc có tổng diện tích sàn từ 1.000 m² trở lên.
28. Kho chứa hàng hóa có hạng nguy hiểm cháy và cháy nổ A, B, C có tổng diện tích sàn từ 200 m2 trở lên.
29. Kho dự trữ quốc gia.
30. Kho chứa hàng hóa có hạng nguy hiểm cháy D, E có khối tích từ 5.000 m3 trở lên hoặc có tổng diện tích sàn từ 1.000 m² trở lên.
31. Nhà để xe ô tô, xe máy, nhà trưng bày ô tô, xe máy có tổng diện tích sàn từ 500 m² trở lên.
32. Nhà máy nước, nhà máy xử lý chất thải.
33. Nhà ga hành khách, nhà khách phục vụ ngoại giao, nhà ga hàng hóa thuộc cảng hàng không; nhà kỹ thuật máy bay; đài kiểm soát không lưu.
34. Cảng, bến thủy nội địa; bến cảng biển thuộc công trình từ cấp III trở lên theo quy định của pháp luật về xây dựng.
35. Cảng cạn.
36. Cảng cá loại II.
37. Bến xe khách, trung tâm đăng kiểm phương tiện giao thông, trạm dừng nghỉ có tổng diện tích sàn từ 500 m² trở lên.
38. Nhà ga hành khách, nhà ga hàng hóa, đề - pô (depot) đường sắt, nhà ga cáp treo, nhà ga hành khách, đề - pô (depot) đường sắt đô thị có tổng diện tích sàn từ 300 m² trở lên.
39. Hầm đường ô tô, hầm đường sắt, hầm đường sắt đô thị có chiều dài từ 500 m trở lên.
40. Cơ sở sửa chữa, bảo dưỡng phương tiện giao thông cơ giới đường bộ có tổng diện tích sàn từ 500 m² trở lên.
41. Cơ sở sửa chữa phương tiện thủy nội địa, tàu biển có tổng diện tích sàn từ 1.000 m² trở lên.
42. Cơ sở hạt nhân.
43. Cơ sở trợ giúp xã hội có nhà cao từ 3 tầng trở lên hoặc tổng diện tích sàn từ 300 m² trở lên.
44. Nhà ở kết hợp sản xuất, kinh doanh có tổng diện tích phục vụ sản xuất, kinh doanh từ 200 m2 trở lên.
Nghị định này có hiệu lực thi hành từ ngày 01/7/2025.
Câu hỏi liên quan
Cháy do chập điện có được bảo hiểm bồi thường không?
Có thể được xem xét bồi thường nếu chập điện gây ra cháy làm thiệt hại tài sản được bảo hiểm và không thuộc trường hợp loại trừ.
Tuy nhiên, thiệt hại trực tiếp của thiết bị điện do đoản mạch, quá tải, rò điện… thuộc trường hợp loại trừ theo quy định. Vì vậy, cần phân biệt thiết bị bị hỏng trực tiếp do sự cố điện với tài sản bị thiệt hại bởi đám cháy phát sinh sau đó.
Bảo hiểm cháy, nổ bắt buộc có bảo hiểm bão, ngập nước và sét đánh không?
Phạm vi bắt buộc tập trung vào thiệt hại tài sản do cháy, nổ. Thiệt hại trực tiếp do bão hoặc ngập nước không tự động được bảo hiểm theo phần bắt buộc này. Sét đánh trực tiếp nhưng không gây cháy, nổ là trường hợp loại trừ.
Nếu cần bảo vệ thêm các rủi ro này, người mua nên yêu cầu báo giá phạm vi mở rộng và kiểm tra điều khoản cụ thể.
Nhà ở riêng lẻ có bắt buộc phải mua bảo hiểm cháy, nổ không?
Không phải mọi nhà ở riêng lẻ đều bắt buộc mua. Cần xem nhà có công năng và quy mô thuộc danh mục bắt buộc hay không, đặc biệt khi sử dụng để kinh doanh, lưu trú, sản xuất hoặc chứa hàng hóa. Nhà dùng để ở thông thường không nên tự động áp dụng điều kiện của khách sạn hoặc kho hàng. Chủ nhà có thể mua bảo hiểm tài sản tự nguyện để bảo vệ nhà và đồ dùng.
Nhà bảo hiểm từng bồi thường vụ cháy lớn nào?
Một ví dụ cụ thể là vụ cháy Công ty Bóng đèn Phích nước Rạng Đông, xảy ra ngày 28/8/2019. Theo thông tin Petrovietnam công bố, PVI đã hoàn tất đợt chi trả cuối cùng ngày 5/11/2020, với tổng số tiền bồi thường trên 138 tỷ đồng. Trước đó, PVI thực hiện hai đợt tạm ứng, mỗi đợt 50 tỷ đồng, để hỗ trợ doanh nghiệp khắc phục tổn thất
Khi tìm hiểu kinh nghiệm bồi thường, doanh nghiệp nên kiểm tra số tiền thực tế đã chi trả, thời điểm tạm ứng, thời điểm hoàn tất và loại hợp đồng áp dụng. Số tiền thiệt hại ước tính hoặc dự phòng bồi thường chưa đồng nghĩa với số tiền khách hàng đã nhận.
Trường hợp Rạng Đông là minh chứng về kinh nghiệm xử lý tổn thất cháy lớn; quyền lợi của từng doanh nghiệp vẫn phải căn cứ vào hợp đồng riêng.
Mua bảo hiểm cháy, nổ bắt buộc PVI cần chuẩn bị thông tin gì?
Để yêu cầu báo giá, nên chuẩn bị tên và mã số thuế của bên mua; địa chỉ cơ sở; ngành nghề hoạt động; quy mô công trình; danh mục, giá trị nhà, máy móc, hàng hóa; thời hạn muốn bảo hiểm và hồ sơ PCCC hiện có.
Đây là thông tin chuẩn bị thực tế để PVI xác định phương án bảo hiểm. Khi nhận giấy chứng nhận, cần kiểm tra đúng địa điểm, tài sản, số tiền bảo hiểm, mức khấu trừ và thời hạn bảo hiểm.
Phí bảo hiểm cháy, nổ bắt buộc một năm là bao nhiêu?
Không có một mức phí chung cho mọi cơ sở. Phí phụ thuộc vào giá trị tài sản, loại hình hoạt động, tỷ lệ phí áp dụng và thời hạn bảo hiểm.
Phí tối thiểu = Số tiền bảo hiểm tối thiểu × Tỷ lệ phí tối thiểu.
Ví dụ minh họa: tài sản trị giá 10 tỷ đồng, giả sử tỷ lệ phí áp dụng là 0,1%/năm, thì phí là 10 triệu đồng/năm, chưa gồm thuế GTGT. Tỷ lệ thực tế phải đối chiếu biểu phí; 0,1% không áp dụng chung cho mọi cơ sở.
Bảo hiểm cháy, nổ bắt buộc bảo vệ những tài sản nào?
Đối tượng bảo hiểm gồm nhà, công trình, tài sản gắn liền với công trình, máy móc, thiết bị, hàng hóa và vật tư, bao gồm nguyên liệu, bán thành phẩm, thành phẩm.
Tài sản và địa điểm bảo hiểm phải được ghi rõ trong hợp đồng hoặc giấy chứng nhận. Người mua cần kiểm tra danh mục, giá trị của từng hạng mục để biết chính xác phần tài sản được bảo vệ.
Quét mã bằng camera điện thoại để mở trang này
Đánh giá & bình luận
4,7/5 (3 đánh giá)Lê Thu Hà 29/10/2026
Chất lượng tốt, dùng được một tháng chưa thấy vấn đề gì.
Nguyễn Thị Hồng Vân 29/10/2026
Đúng mẫu mình cần, màu sắc y như ảnh trên web.
Phan Văn Đại 28/10/2026
Chăm sóc sau bán tốt, nhắn tin lúc nào cũng có người trả lời.