SKU: SP00182
4,2/5 5 đánh giá · 5 bình luận · 1.880 lượt xem
Bảo Hiểm Trách Nhiệm Công Cộng là gì?
Bồi thường cho các thiệt hại về người và tài sản của bên thứ ba
Bảo hiểm trách nhiệm công cộng (Public Liability Insurance) là loại hình bảo hiểm bồi thường cho bên thứ ba những thiệt hại về thân thể, sức khỏe, tính mạng hoặc tài sản phát sinh từ hoạt động sản xuất, kinh doanh hoặc dịch vụ của doanh
- Chi trả thiệt hại bất ngờ về thân thể, thương tật hoặc ốm đau của bên thứ ba.
- Chi trả tổn thất hoặc hư hỏng bất ngờ về tài sản của bên thứ ba.
- Các chi phí pháp lý, kiện tụng hợp lý khi được công ty bảo hiểm đồng ý.
Ai là bên thứ ba?
Bản chất và phạm vi
Bên thứ ba là: Là bất kỳ người nào hoặc tổ chức nào bị thiệt hại do hoạt động của doanh nghiệp gây ra (không bao gồm chủ doanh nghiệp và nhân viên đang làm việc)
- Người tham dự sự kiện: Khách mời, khán giả và người tham gia các hoạt động tổ chức tại cơ sở.
- Cư dân, Người sử dụng mặt bằng: Người sinh sống tại khu vực hoặc tòa nhà được quản lý, Người thuê, làm việc hoặc hoạt động tại mặt bằng.
- Người của đơn vị bên ngoài: Người thuộc nhà cung cấp, đối tác hoặc nhà thầu đến thực hiện công việc..
Công ty hay tổ chức nào cần bảo hiểm trách nhiệm công cộng
Có hoạt động kinh doanh sản xuất, có rủi ro ảnh hưởng đến người khác
- Doanh nghiệp, ban quản lý tòa nhà, nhà hàng, khách sạn: Dễ đối mặt với khiếu nại nếu khách hàng trượt ngã, hỏa hoạn lan ra ngoài.
- Nhà thầu xây dựng, đơn vị tổ chức sự kiện: Cần mua để đáp ứng điều kiện thương mại khi thuê mặt bằng hoặc triển khai dự án
- Mức bồi thường phổ biến:
-
- 1,000,000 USD ~ 23 tỷ đồng
- 500,000 USD ~ 11,5 tỷ đồng
- 5 tỷ đồng
- 3 tỷ đồng
Còn được gọi là bảo hiểm trách nhiệm bên thứ ba
(Third-party Liability Insurance)
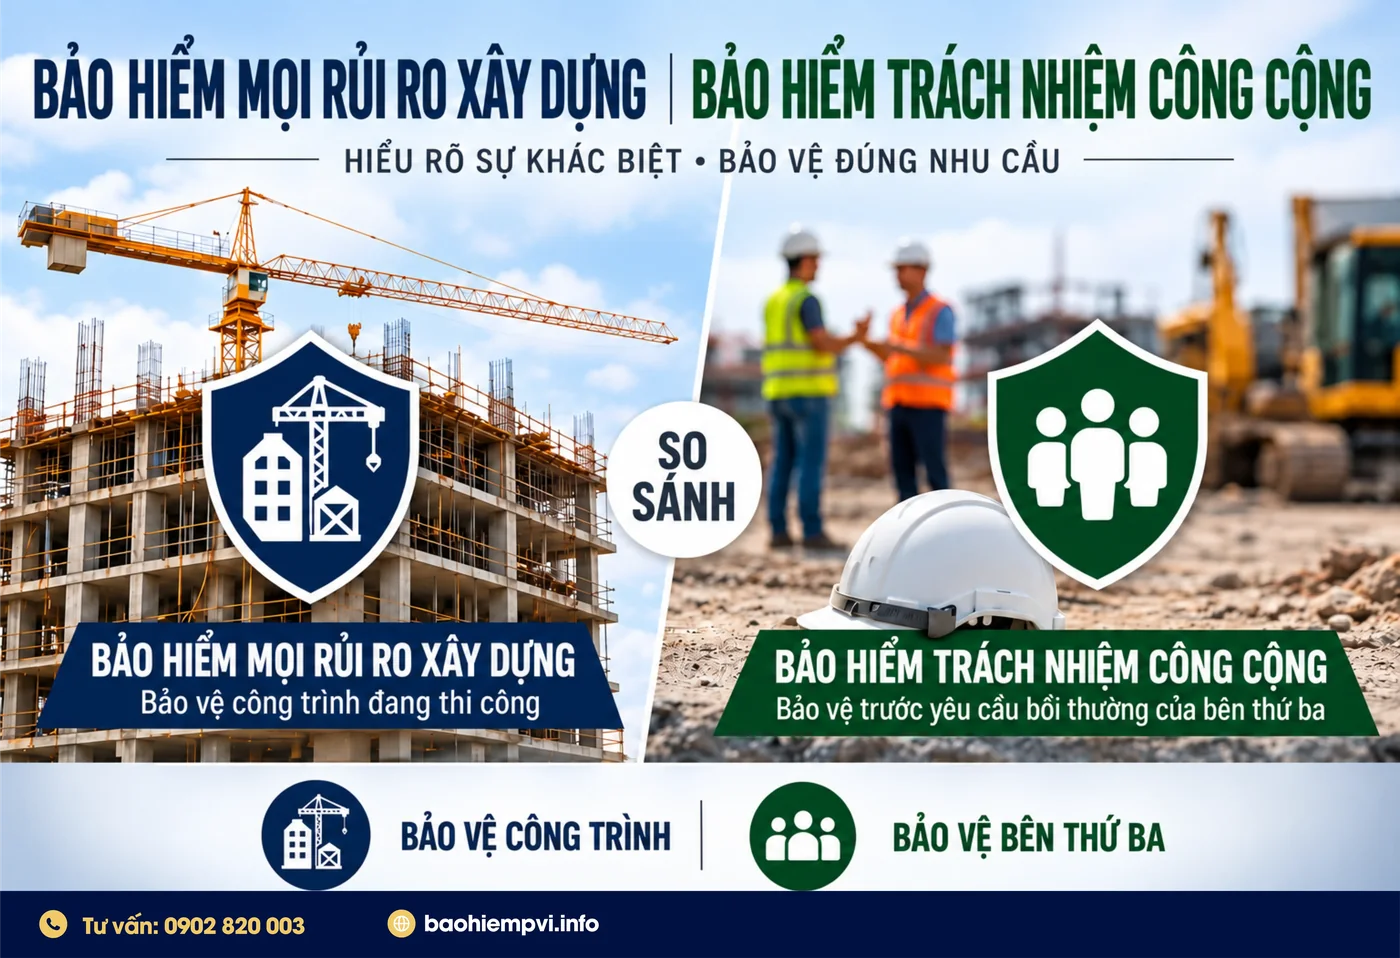
Bảo hiểm trách nhiệm Bên thứ ba (Third-party Liability Insurance): Là bảo hiểm trách nhiệm pháp lý của Bên mua bảo hiểm đối với Bên thứ ba phát sinh từ lỗi sơ ý gây thiệt hại về người và tài sản. Một số lỗi sơ ý như:
- Thi công xây dựng ảnh hưởng đến người và tài của người khắc trong khu vực thi công
- Sai sót trong thiết kế gây ảnh hưởng công trình.
Ai quan tâm đến bảo hiểm trách nhiệm công cộng/ Bảo hiểm trách nhiệm bên thứ ba?
- Trung tâm thương mại, siêu thị, cửa hàng, nhà hàng, quán cà phê, khách sạn,
- Đơn vị tổ chức sự kiện, hội chợ, triển lãm, Đơn vị quản lý tòa nhà, bãi đỗ xe.
- Trường học, cơ sở vui chơi, phòng tập, Cơ sở dịch vụ có nhiều khách ra vào.
- Nhà máy, kho hàng, đơn vị vận hành cơ sở gần khu dân cư, Nhà thầu thi công, chủ đầu tư
Các rủi ro thường gặp?
- Khách bị thương hoặc tài sản của khách bị hư hỏng tại cơ sở
- Sự cố ảnh hưởng đến khách tham dự, cư dân hoặc người qua lại.
- Tai nạn phát sinh trong quá trình vận hành.
- Công trình gây thiệt hại cho bên thứ ba trong quá trình thi công cộng
Tỉ lệ phí bảo hiểm trách nhiệm công cộng/ bảo hiểm bên thứ ba
Tùy loai hình sản xuất, kinh doanh tỉ lệ phí bảo hiểm giao động từ 0.1% - 0.35%/ Năm
- Bảo Hiểm Trách Nhiệm Công Cộng Trung tâm thương mại,
- Bảo Hiểm Trách Nhiệm Công Cộng siêu thị, cửa hàng,
- Bảo Hiểm Trách Nhiệm Công Cộng nhà hàng khách sạn
- Bảo Hiểm Trách Nhiệm Công Cộng tổ chức sự kiện, hội chợ triển lãm;
- Bảo Hiểm Trách Nhiệm Công Cộng quản lý tòa nhà, bãi đỗ xe
- Bảo Hiểm Trách Nhiệm Công Cộng Trường học, cơ sở vui chơi, phòng tập,
- Bảo Hiểm Trách Nhiệm Công Cộng cơ sở dịch vụ có nhiều khách ra vào
- Bảo Hiểm Trách Nhiệm Công Cộng Nhà máy, kho hàng, đơn vị vận hành cơ sở gần khu dân cư
- Bảo Hiểm Trách Nhiệm Công Cộng Nhà thầu thi công, chủ đầu tư
Cách tính phí bảo hiểm trách nhiệm công cộng/ Bảo hiểm bên thứ ba
Mức trách nhiệm 5 tỷ
Chi phí bảo hiểm Trách nhiệm công cộng được tính như sau:
Phí bảo hiểm = Tỷ lệ phí x Mức bồi thường
Một doanh nghiệp tham gia Bảo hiểm trách nhiệm công cộng cho trụ sở làm việc với Mức trách nhiệm bồi thường là 5.000.000.000 VNĐ. Thời hạn bảo hiểm là 01 năm. Chi phí bảo hiểm được tính như sau:
- Tỷ lệ phí bảo hiểm: 0,1%/năm (Chưa bao gồm VAT)
- Phí bảo hiểm: 0,1% x 5.000.000.000 = 5.000.000 VNĐ
- VAT 10% = 500.000 VNĐ
- Tổng thanh toán: 5.500.000 VNĐ
Vì sao chọn PVI là nhà bảo hiểm trách nhiệm công cộng cho công việc của bạn?
Thương hiệu Số 1 Việt Nam
- Nhà bảo hiểm uy tín, năng lực và chất lượng hàng đầu tại VN
- Tư vấn viên chuyên nghiệp
- Giải quyết bồi thường minh bạch, nhanh chóng và chính xác.
- Giải quyết khiếu nại tập trung tại hai Văn phòng đại diện chăm sóc khách hàng Bảo hiểm PVI phía Bắc và phía Nam.
Bảo Hiểm Trách Nhiệm Công Cộng
01 Quyền lợi bảo hiểm
- Mức thanh toán tối đa: Bảo hiểm PVI thanh toán cho Người được bảo hiểm (NĐBH) tối đa mức có thể được thanh toán theo bảo hiểm (hoặc mức ít hơn tùy thuộc vào khiếu nại) đối với các trách nhiệm phát sinh từ thương tật thân thể, ốm đau, tổn thất hoặc thiệt hại tài sản
02 Loại trừ bảo hiểm
- Hành vi cố ý: Hậu quả do hành động cố ý hoặc cố ý sơ xuất của NĐBH
- Thỏa thuận riêng: Trách nhiệm phát sinh từ thỏa thuận riêng của NĐBH
- Người lao động của NĐBH
- Tài sản thuộc quản lý của NĐBH
- Thiết bị nâng hạ: Trách nhiệm liên quan đến thang máy, thiết bị nâng, băng chuyền, cần cẩu... (trừ khi được bảo hiểm mở rộng).
- Phương tiện cơ giới, tàu thuyền, máy bay
- Dịch vụ chuyên môn: Mọi tư vấn chuyên môn hoặc điều trị chuyên môn.
- Hàng hóa đã bán/cung cấp: Hàng hóa, vật dụng NĐBH đã bán, cung cấp, sửa chữa, cho thuê...
- Đất đai, nhà cửa & Rủi ro khác: Quyền sở hữu/sử dụng đất đai, nhà cửa không ghi cụ thể trong Giấy chứng nhận bảo hiểm.
- Tai nạn tàu thuyền, máy bay do điều kiện/sự cố đường kè, bến cảng.
- Thương tật, thiệt hại tài sản/nhà cửa do chấn động, di chuyển hoặc suy yếu vật chống đỡ.
- Ô nhiễm hoặc nhiễm bẩn.
- Phóng xạ, nhiên liệu/vũ khí hạt nhân, bệnh bụi phổi do amiăng.
- Chiến tranh, xâm lược, nội chiến, bạo loạn, khởi nghĩa, thiết quân luật, hành động khủng bố
03 Hướng dẫn bồi thường
Khi xảy ra sự cố có nguy cơ dẫn đến khiếu nại bồi thường, Người được bảo hiểm cần tuân thủ các bước sau:
- Thông báo sự cố khẩn cấp: Thông báo bằng văn bản cho PVI càng sớm càng tốt trong vòng 30 ngày kể từ khi nhận biết sự cố, hoặc chuyển ngay cho PVI các thư từ, giấy tờ, khiếu nại/kiện tụng ngay khi nhận được.
- Không tự ý thỏa thuận: Không được tự ý thừa nhận trách nhiệm, hứa hẹn, đề xuất hay thanh toán bồi thường nếu chưa có sự đồng ý bằng văn bản của PVI. PVI có quyền tiếp quản và đại diện tiến hành tố tụng, thương lượng giải quyết khiếu nại.
- Hợp tác điều tra hiện trường: PVI có quyền vào nhà/địa điểm xảy ra sự cố và giữ hiện trường trong thời gian hợp lý để kiểm tra, điều tra; Người được bảo hiểm có nghĩa vụ hỗ trợ và cung cấp thông tin.
- Đề phòng hạn chế tổn thất: Người được bảo hiểm phải thực hiện các biện pháp hợp lý nhằm ngăn chặn thương tật, ốm đau hay thiệt hại tài sản phát sinh thêm.
- Quy tắc bảo hiểm trùng: Nếu rủi ro đã được bảo hiểm bởi hợp đồng bảo hiểm khác, PVI chỉ bồi thường theo tỷ lệ chịu trách nhiệm tương ứng.
- Khai báo trung thực: Khai báo trung thực trên Giấy yêu cầu bảo hiểm và tuân thủ các điều khoản là điều kiện tiên quyết để PVI thực hiện nghĩa vụ bồi thường.
04 Tài liệu sản phẩm
- Quy tắc bảo hiểm Trách Nhiệm Công Cộng Bảo Hiểm PVI
- Thông Báo Tổn Thất bằng văn bản hoặc thông báo qua Hotline 1900 54 54 58
Câu hỏi liên quan
Bảo hiểm trách nhiệm công cộng là gì?
Bảo hiểm trách nhiệm công cộng bảo vệ trách nhiệm pháp lý của người được bảo hiểm đối với người khác khi hoạt động được bảo hiểm gây thương tích cho họ hoặc gây thiệt hại tài sản của họ. Người khác trong trường hợp này thường được gọi là bên thứ ba.
Ví dụ, khách trượt ngã vì sàn ướt tại cửa hàng. Nếu cửa hàng có trách nhiệm bồi thường và sự cố thuộc phạm vi hợp đồng, doanh nghiệp bảo hiểm sẽ xem xét chi trả theo điều khoản và giới hạn đã thỏa thuận. Bảo hiểm PVI cũng mô tả đối tượng của phần bảo hiểm trách nhiệm công cộng là trách nhiệm pháp lý của người được bảo hiểm.
Khi xảy ra sự cố, cần làm gì để yêu cầu bồi thường?
Trước tiên, hãy cứu chữa người bị nạn và hạn chế thiệt hại tiếp diễn. Sau đó thông báo sớm cho doanh nghiệp bảo hiểm theo hợp đồng; chụp ảnh hiện trường, lưu camera, ghi nhận người chứng kiến và giữ lại các tài liệu liên quan.
Hồ sơ thường cần thông tin sự cố, yêu cầu bồi thường của bên bị thiệt hại, tài liệu chứng minh nguyên nhân và trách nhiệm, hồ sơ y tế hoặc chứng từ sửa chữa tài sản. Danh mục giấy tờ và thời hạn thông báo cụ thể phải đối chiếu với quy tắc, giấy chứng nhận và hợp đồng bảo hiểm đã mua. Đối với sự cố lớn, nên trao đổi với doanh nghiệp bảo hiểm trước khi ký thỏa thuận bồi thường với bên thứ ba.
Bảo hiểm trách nhiệm công cộng bồi thường những gì?
Thông thường, hợp đồng xem xét trách nhiệm bồi thường của người được bảo hiểm đối với thương tích thân thể và thiệt hại tài sản của bên thứ ba do sự cố thuộc phạm vi bảo hiểm. Số tiền được chi trả phụ thuộc vào trách nhiệm thực tế, chứng từ chứng minh thiệt hại, điều khoản hợp đồng, mức khấu trừ và giới hạn trách nhiệm.
Ví dụ, khách bị thương do một hạng mục tại cơ sở kinh doanh bị đổ. Hồ sơ sẽ cần làm rõ nguyên nhân, trách nhiệm của cơ sở và chi phí phát sinh. Không phải cứ có người bị thương tại địa điểm kinh doanh là bảo hiểm tự động bồi thường; phải xác định cơ sở có trách nhiệm và sự cố có được bảo hiểm hay không.
Bảo hiểm trách nhiệm công cộng có bồi thường ngộ độc thực phẩm hoặc lỗi sản phẩm không?
Không nên mặc định là có. Trách nhiệm phát sinh từ sản phẩm bán ra có thể thuộc bảo hiểm trách nhiệm sản phẩm, là phần bảo hiểm khác với trách nhiệm công cộng. Trên trang sản phẩm của PVI, phần trách nhiệm công cộng loại trừ trách nhiệm liên quan đến sản phẩm, trong khi phần trách nhiệm sản phẩm được trình bày riêng.
Vì vậy, nhà hàng, đơn vị sản xuất hoặc bán thực phẩm cần nêu rõ với bên bảo hiểm rủi ro muốn bảo vệ: khách gặp tai nạn tại địa điểm kinh doanh, hay người tiêu dùng bị thiệt hại do thực phẩm, hàng hóa đã cung cấp. Có thể cần mua cả hai phạm vi theo hợp đồng được chào.
Phí bảo hiểm trách nhiệm công cộng bao nhiêu một năm?
Không có một mức phí chung áp dụng cho mọi cơ sở. Để báo giá, doanh nghiệp bảo hiểm thường cần thông tin về ngành nghề, địa điểm, quy mô, lượng khách, hoạt động có rủi ro đặc biệt, thời hạn bảo hiểm, lịch sử tổn thất và giới hạn trách nhiệm mong muốn.
Khi so sánh báo giá, đừng chỉ nhìn tổng phí. Hai hợp đồng cùng mức phí có thể khác nhau về giới hạn cho mỗi vụ và cả thời hạn, mức khấu trừ, địa điểm được bảo hiểm, điều khoản loại trừ và phạm vi mở rộng. Muốn có con số có thể sử dụng để mua, cần gửi thông tin hoạt động thực tế để nhận báo giá và điều khoản đi kèm.
Ai nên mua bảo hiểm trách nhiệm công cộng?
Những đơn vị đón tiếp khách hoặc có hoạt động có thể ảnh hưởng đến người xung quanh nên cân nhắc mua: nhà hàng, quán cà phê, khách sạn, siêu thị, trung tâm thương mại, đơn vị tổ chức sự kiện, ban quản lý tòa nhà, nhà máy và kho hàng.
Mức độ cần thiết phụ thuộc vào số người tiếp xúc, tính chất hoạt động và thiệt hại có thể xảy ra. Chẳng hạn, một địa điểm tổ chức sự kiện đông người cần xem xét cả rủi ro khách bị thương lẫn tài sản của địa điểm thuê bị hư hỏng. Khi mua, cần khai báo đúng hoạt động và địa điểm để bên bảo hiểm xác định phạm vi phù hợp.
Bảo hiểm trách nhiệm công cộng có bảo hiểm cho nhân viên không?
Thông thường, nhân viên bị thương trong khi làm việc cần được xem xét theo chế độ và loại bảo hiểm dành cho người lao động, chứ không nên mặc định họ là bên thứ ba của hợp đồng trách nhiệm công cộng. Phạm vi cụ thể vẫn phụ thuộc vào cách hợp đồng định nghĩa “bên thứ ba” và các điều khoản mở rộng.
Nếu cơ sở muốn bảo vệ đồng thời khách hàng và nhân viên, nên yêu cầu báo giá tách rõ hai nhu cầu: trách nhiệm đối với công chúng và bảo hiểm cho người lao động. Cách này giúp tránh nhầm tưởng một hợp đồng đã bao phủ mọi người có mặt tại cơ sở.
Khách hàng bị trượt ngã trong cửa hàng hoặc nhà hàng có được bồi thường không?
Có thể, nếu sự cố làm phát sinh trách nhiệm bồi thường của cửa hàng hoặc nhà hàng và đáp ứng điều kiện hợp đồng. Chẳng hạn, sàn vừa lau còn trơn nhưng không có cảnh báo, khiến khách ngã và bị thương. Bên bảo hiểm sẽ xem xét hoàn cảnh tai nạn, bằng chứng tại hiện trường, mức độ thương tích và các khoản yêu cầu bồi thường.
Ngay khi xảy ra sự cố, cơ sở nên hỗ trợ người bị nạn, ghi nhận hiện trường, lưu camera, lấy thông tin nhân chứng và thông báo cho doanh nghiệp bảo hiểm theo thời hạn ghi trong hợp đồng. Không nên tự xác nhận một số tiền bồi thường thay cho doanh nghiệp bảo hiểm trước khi làm rõ vụ việc.
Bảo hiểm trách nhiệm công cộng có bồi thường nếu làm hư tài sản của khách không?
Có thể có, nếu thiệt hại tài sản đó thuộc phạm vi bảo hiểm và người được bảo hiểm có trách nhiệm pháp lý. Ví dụ, thiết bị lắp đặt tại địa điểm kinh doanh rơi xuống làm hỏng xe của khách. Doanh nghiệp bảo hiểm sẽ cần xác định tài sản bị thiệt hại, nguyên nhân và chi phí sửa chữa hoặc thay thế hợp lý.
Cần đặc biệt kiểm tra điều khoản đối với tài sản đang được mình trông giữ, quản lý hoặc kiểm soát. Tài sản gửi giữ tại bãi xe hay tài sản của chủ mặt bằng thuê có thể chịu điều kiện riêng, thay vì mặc nhiên được bảo hiểm như mọi tài sản của bên thứ ba.
Bảo hiểm trách nhiệm công cộng có bắt buộc không?
Không phải mọi doanh nghiệp hay hộ kinh doanh đều bắt buộc mua một hợp đồng mang tên “bảo hiểm trách nhiệm công cộng”. Tuy nhiên, một hoạt động cụ thể có thể thuộc diện phải tham gia loại bảo hiểm trách nhiệm theo quy định riêng; hợp đồng với chủ mặt bằng hoặc đối tác cũng có thể yêu cầu mua.
Ví dụ, bảo hiểm bắt buộc trong hoạt động đầu tư xây dựng được quy định riêng tại Nghị định 67/2023/NĐ-CP và đã được sửa đổi bởi Nghị định 220/2026/NĐ-CP, có hiệu lực từ ngày 01/07/2026. Vì vậy, với công trình xây dựng cần kiểm tra quy định đang áp dụng cho loại công trình, bên có trách nhiệm mua và loại bảo hiểm cụ thể.
Quét mã bằng camera điện thoại để mở trang này
Đánh giá & bình luận
4,2/5 (5 đánh giá)Đinh Hữu Phước 29/10/2026
Gói hàng chắc chắn, không móp méo gì cả. Cảm ơn shop.
Đặng Ngọc Lan 29/10/2026
Sản phẩm chắc tay, hoàn thiện gọn gàng, không có lỗi vặt.
Hoàng Thị Mai Anh 28/10/2026
Đáng tiền. Mình so mấy chỗ rồi mới quyết định đặt ở đây.
Lê Thu Hà 27/10/2026
Ổn, chỉ góp ý là nên có thêm vài lựa chọn nữa để chọn.
Hồ Ngọc Ánh 27/10/2026
Giá hợp lý so với mặt bằng chung, sẽ giới thiệu bạn bè.