SKU: SP00162
4,4/5 5 đánh giá · 5 bình luận · 3.142 lượt xem
Bảo hiểm du lịch quốc tế là gì?
Bảo hiểm du lịch quốc tế là dịch vụ bảo hiểm hỗ trợ chi phí y tế và các rủi ro phát sinh khi đi du lịch, công tác, thăm thân hoặc học tập ở nước ngoài cho người cư trú tại Việt Nam
Bảo hiểm du lịch quốc tế hỗ trợ tài chính với cá rủi ro
- Chi phí y tế: Chi trả tiền khám, chữa bệnh, nằm viện hoặc vận chuyển y tế khẩn cấp do tai nạn, ốm đau ở nước ngoài.
- Sự cố chuyến bay: Bồi thường khi chuyến bay bị hoãn, hủy, trì hoãn kéo dài hoặc lỡ nối chuyến. Hành lý và giấy tờ: Hỗ trợ khi thất lạc hành lý, mất hộ chiếu hoặc giấy tờ tùy thân quan trọng.
Tính phí Bảo hiểm du lịch quốc tế
Biểu thông tin bên dưới để xem phí bảo hiểm dự kiến.
Quyền lợi mở rộng
- Cộng thuế GTGT 10%
- Không áp dụng chuyến một chiều / hợp đồng năm
- Không áp dụng chuyến một chiều / hợp đồng năm
- Số ngày
- —
- Phí / người
- —
- Tổng phí bảo hiểm
- 0 VNĐ
Phí dự kiến để tham khảo — phí chính thức theo hồ sơ thực tế.
Nhận báo giá chính xácTại sao cần mua bảo hiểm du lịch quốc tế?
Tại sao cần mua bảo hiểm du lịch quốc tế?
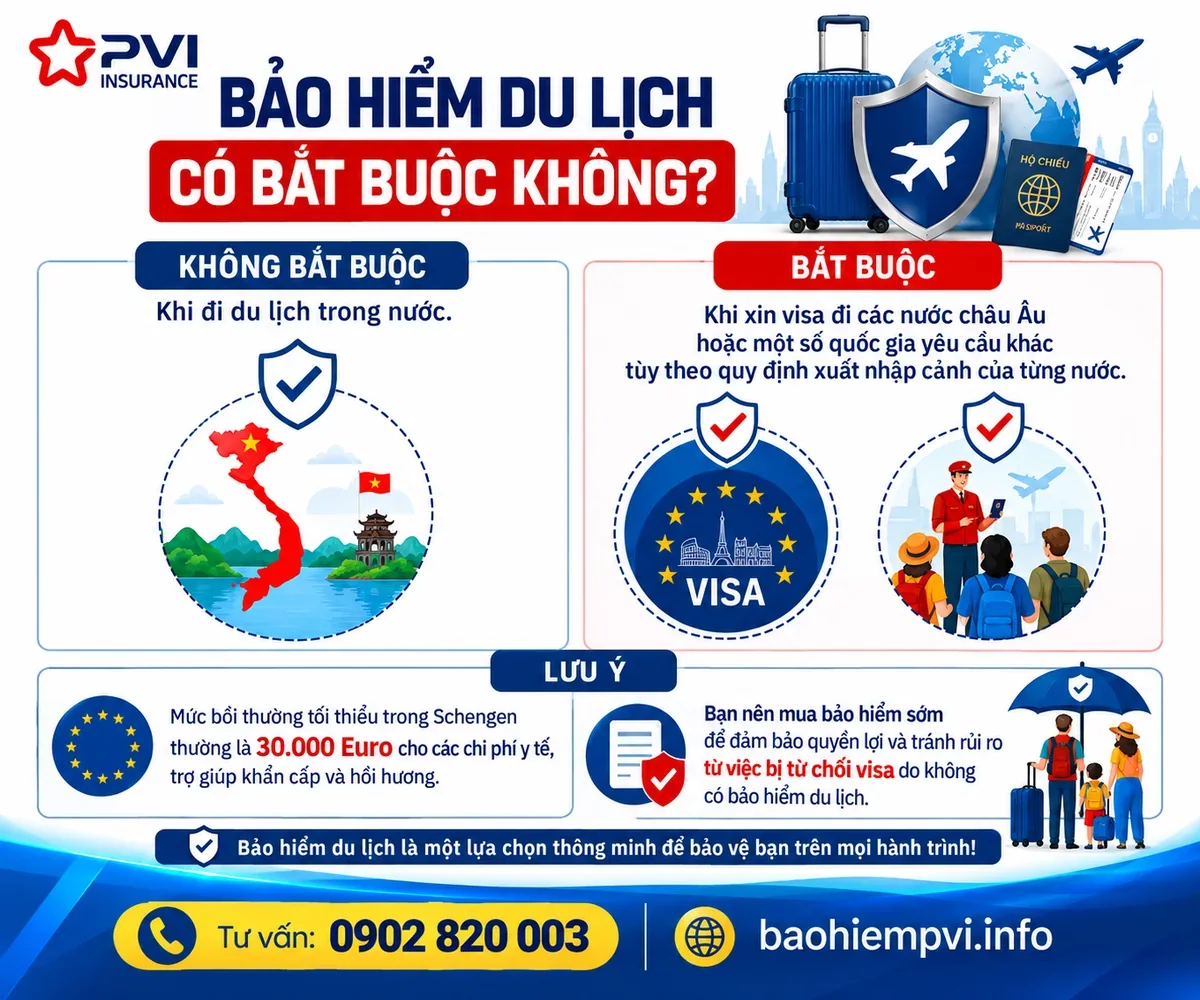
- Điều kiện xin visa: Bắt buộc phải có khi xin thị thực (visa) vào các khu vực như khối Schengen, Mỹ, Canada, Nhật Bản và Úc.
- Bảo vệ tài chính: Giảm bớt gánh nặng chi phí đắt đỏ khi gặp sự cố y tế bất ngờ tại nước ngoài
BẢO HIỂM DU LỊCH QUỐC TẾ
01 Phạm vi bảo hiểm
Bảo hiểm áp dụng cho các chuyến đi xuất phát từ Việt Nam đi nước ngoài (một chiều hoặc khứ hồi). Hiệu lực bảo hiểm bắt đầu từ khi hoàn tất thủ tục xuất cảnh tại Việt Nam và kết thúc khi nhập cảnh trở lại Việt Nam hoặc đến điểm kết thúc theo lịch trình. Các nhóm quyền lợi chính bao gồm:
- Tai nạn cá nhân: Chi trả trường hợp tử vong hoặc thương tật vĩnh viễn do tai nạn tr
- Tử vong không do tai nạn: Chi trả toàn bộ Số tiền bảo hiểm nếu người được bảo hiểm tử vong do ốm đau, bệnh tật thông thường.
- Chi phí y tế: Bồi thường chi phí khám, điều trị nội trú, ngoại trú, thuốc men, phẫu thuật do tai nạn hoặc ốm đau
- Cứu trợ y tế & Hồi hương: Chi trả chi phí vận chuyển y tế cấp cứu, hồi hương người được bảo hiểm, chi phí mai táng hoặc hồi hương hài cốt.
- Hỗ trợ thân nhân & Trẻ em: Trợ cấp nằm viện nước ngoài, chi phí vé máy bay cho thân nhân sang thăm (nếu nằm viện trên 7 ngày liên tục), và chi phí đưa trẻ em dưới 14 tuổi về nước.
- Các điều khoản mở rộng (khi có thỏa thuận): Mở rộng rủi ro thể thao mạo hiểm, ngộ độc thực phẩm/hơi độc, dịch bệnh, khủng bố, chiến tranh và cơ chế bảo lãnh viện phí nội trú.
02 Đối tượng Bảo hiểm
- Điều kiện tham gia: Là công dân Việt Nam hoặc người nước ngoài cư trú hợp pháp tại Việt Nam, có độ tuổi từ 07 ngày tuổi trở lên.
- Quy định đối với trẻ em: Trẻ em dưới 12 tuổi phải đi cùng một người từ 18 tuổi trở lên (được ủy quyền hợp pháp) và được bảo hiểm trong cùng một Hợp đồng/Giấy chứng nhận bảo hiểm.
- Thời hạn chuyến đi: Tối đa 185 ngày liên tục cho mỗi chuyến đi. Đối với hợp đồng bảo hiểm năm, thời gian của mỗi chuyến đi không quá 90 ngày
03 Loại trừ bảo hiểm
- Vi phạm & Cố ý: Sự kiện xảy ra do hành vi cố ý của NĐBH hoặc người thụ hưởng; vi phạm pháp luật, luật giao thông nước sở tại; hoặc tham gia đánh nhau
- Sử dụng chất kích thích
- Tình trạng y tế có trước & Bệnh mãn tính: bệnh hoặc dị tật bẩm sinh; các bệnh như huyết áp, tim mạch, ung thư, tiểu đường, suy thận, Alzheimer, Parkinson, tâm thần.
- Mục đích chuyến đi: chữa bệnh, chăm sóc y tế.
- Chi phí Khám chữa bệnh tại cơ sở không có giấy phép; điều trị nha khoa, thai sản/sinh đẻ (trừ cấp cứu do tai nạn); phẫu thuật thẩm mỹ, cai nghiện.
- Rủi ro đặc biệt (nếu không mua điều khoản mở rộng): Chiến tranh, bạo động, đình công, dịch bệnh, thiên tai, phóng xạ, ngộ độc, hoặc tham gia thể thao mạo hiểm/chuyên nghiệp.
- Thành viên phi hành đoàn, lực lượng vũ trang đang thực hiện nhiệm vụ.
04 Bảng quyền lợi bảo hiểm du lịch quốc tế- Chương trình 1 - 300.000.000 VNĐ
| I | PHẠM VI BẢO HIỂM CHÍNH | |
| 1 |
Bảo hiểm Tai nạn cá nhân Trên 75 tuổi: giới hạn 50% STBH của Quyền lợi I.1 |
300.000.000 |
| 2 |
Tử vong do nguyên nhân khác (ngoài tai nạn) Không áp dụng với NĐBH trên 75 tuổi |
30.000.000 |
| 3 |
Bảo hiểm Chi phí y tế Trên 75 tuổi: giới hạn 50% STBH các mục của Quyền lợi I.3 |
300.000.000 |
|
Chi phí điều trị tiếp theo tại Việt Nam (bao gồm trong giới hạn Quyền lợi 3) |
15.000.000 | |
| 4 | Trợ cấp nằm viện tại nước ngoài (tối đa 15 ngày) | 300.000 /ngày |
| 5 |
Vận chuyển y tế cấp cứu Trên 75 tuổi: giới hạn 50% STBH của Quyền lợi I.5 |
300.000.000 |
| 6 |
Hồi hương Trên 75 tuổi: giới hạn 50% STBH của Quyền lợi I.6 |
300.000.000 |
| 7 |
Chi phí mai táng và Hồi hương thi hài Trên 75 tuổi: giới hạn 50% STBH của Quyền lợi I.7 |
60.000.000 |
| 8 | Thăm bệnh nhân ở nước ngoài | 15.000.000 |
| 9 | Đưa trẻ em hồi hương | 15.000.000 |
05 Bảng quyền lợi bảo hiểm du lịch quốc tế- Chương trình 2 - 500.000.000 VNĐ
| I | PHẠM VI BẢO HIỂM CHÍNH | |
| 1 |
Bảo hiểm Tai nạn cá nhân Trên 75 tuổi: giới hạn 50% STBH của Quyền lợi I.1 |
500.000.000 |
| 2 |
Tử vong do nguyên nhân khác (ngoài tai nạn) Không áp dụng với NĐBH trên 75 tuổi |
50.000.000 |
| 3 |
Bảo hiểm Chi phí y tế Trên 75 tuổi: giới hạn 50% STBH các mục của Quyền lợi I.3 |
500.000.000 |
|
Chi phí điều trị tiếp theo tại Việt Nam (bao gồm trong giới hạn Quyền lợi 3) |
25.000.000 | |
| 4 | Trợ cấp nằm viện tại nước ngoài (tối đa 15 ngày) | 500.000 /ngày |
| 5 |
Vận chuyển y tế cấp cứu Trên 75 tuổi: giới hạn 50% STBH của Quyền lợi I.5 |
500.000.000 |
| 6 |
Hồi hương Trên 75 tuổi: giới hạn 50% STBH của Quyền lợi I.6 |
500.000.000 |
| 7 |
Chi phí mai táng và Hồi hương thi hài Trên 75 tuổi: giới hạn 50% STBH của Quyền lợi I.7 |
100.000.000 |
| 8 | Thăm bệnh nhân ở nước ngoài | 25.000.000 |
| 9 | Đưa trẻ em hồi hương | 25.000.000 |
06 Bảng quyền lợi bảo hiểm du lịch quốc tế- Chương trình 3 - 800.000.000 VNĐ
| I | PHẠM VI BẢO HIỂM CHÍNH | |
| 1 |
Bảo hiểm Tai nạn cá nhân Trên 75 tuổi: giới hạn 50% STBH của Quyền lợi I.1 |
800.000.000 |
| 2 |
Tử vong do nguyên nhân khác (ngoài tai nạn) Không áp dụng với NĐBH trên 75 tuổi |
80.000.000 |
| 3 |
Bảo hiểm Chi phí y tế Trên 75 tuổi: giới hạn 50% STBH các mục của Quyền lợi I.3 |
800.000.000 |
|
Chi phí điều trị tiếp theo tại Việt Nam (bao gồm trong giới hạn Quyền lợi 3) |
40.000.000 | |
| 4 | Trợ cấp nằm viện tại nước ngoài (tối đa 15 ngày) | 800.000 /ngày |
| 5 |
Vận chuyển y tế cấp cứu Trên 75 tuổi: giới hạn 50% STBH của Quyền lợi I.5 |
800.000.000 |
| 6 |
Hồi hương Trên 75 tuổi: giới hạn 50% STBH của Quyền lợi I.6 |
800.000.000 |
| 7 |
Chi phí mai táng và Hồi hương thi hài Trên 75 tuổi: giới hạn 50% STBH của Quyền lợi I.7 |
160.000.000 |
| 8 | Thăm bệnh nhân ở nước ngoài | 40.000.000 |
| 9 | Đưa trẻ em hồi hương | 40.000.000 |
07 Bảng quyền lợi bảo hiểm du lịch quốc tế- Chương trình 4 - 1.000.000.000 VNĐ
| I | PHẠM VI BẢO HIỂM CHÍNH | |
| 1 |
Bảo hiểm Tai nạn cá nhân Trên 75 tuổi: giới hạn 50% STBH của Quyền lợi I.1 |
1.000.000.000 |
| 2 |
Tử vong do nguyên nhân khác (ngoài tai nạn) Không áp dụng với NĐBH trên 75 tuổi |
100.000.000 |
| 3 |
Bảo hiểm Chi phí y tế Trên 75 tuổi: giới hạn 50% STBH các mục của Quyền lợi I.3 |
1.000.000.000 |
|
Chi phí điều trị tiếp theo tại Việt Nam (bao gồm trong giới hạn Quyền lợi 3) |
50.000.000 | |
| 4 | Trợ cấp nằm viện tại nước ngoài (tối đa 15 ngày) | 1.000.000 /ngày |
| 5 |
Vận chuyển y tế cấp cứu Trên 75 tuổi: giới hạn 50% STBH của Quyền lợi I.5 |
1.000.000.000 |
| 6 |
Hồi hương Trên 75 tuổi: giới hạn 50% STBH của Quyền lợi I.6 |
1.000.000.000 |
| 7 |
Chi phí mai táng và Hồi hương thi hài Trên 75 tuổi: giới hạn 50% STBH của Quyền lợi I.7 |
200.000.000 |
| 8 | Thăm bệnh nhân ở nước ngoài | 50.000.000 |
| 9 | Đưa trẻ em hồi hương | 50.000.000 |
08 Bảng quyền lợi bảo hiểm du lịch quốc tế- Chương trình 5 - 2.000.000.000 VNĐ
| I | PHẠM VI BẢO HIỂM CHÍNH | |
| 1 |
Bảo hiểm Tai nạn cá nhân Trên 75 tuổi: giới hạn 50% STBH của Quyền lợi I.1 |
2.000.000.000 |
| 2 |
Tử vong do nguyên nhân khác (ngoài tai nạn) Không áp dụng với NĐBH trên 75 tuổi |
200.000.000 |
| 3 |
Bảo hiểm Chi phí y tế Trên 75 tuổi: giới hạn 50% STBH các mục của Quyền lợi I.3 |
2.000.000.000 |
|
Chi phí điều trị tiếp theo tại Việt Nam (bao gồm trong giới hạn Quyền lợi 3) |
100.000.000 | |
| 4 | Trợ cấp nằm viện tại nước ngoài (tối đa 15 ngày) | 2.000.000 /ngày |
| 5 |
Vận chuyển y tế cấp cứu Trên 75 tuổi: giới hạn 50% STBH của Quyền lợi I.5 |
2.000.000.000 |
| 6 |
Hồi hương Trên 75 tuổi: giới hạn 50% STBH của Quyền lợi I.6 |
2.000.000.000 |
| 7 |
Chi phí mai táng và Hồi hương thi hài Trên 75 tuổi: giới hạn 50% STBH của Quyền lợi I.7 |
400.000.000 |
| 8 | Thăm bệnh nhân ở nước ngoài | 100.000.000 |
| 9 | Đưa trẻ em hồi hương | 100.000.000 |
09 Bảng quyền lợi bảo hiểm du lịch quốc tế- Chương trình 6 - 3.000.000.000 VNĐ
| I | PHẠM VI BẢO HIỂM CHÍNH | |
| 1 |
Bảo hiểm Tai nạn cá nhân Trên 75 tuổi: giới hạn 50% STBH của Quyền lợi I.1 |
3.000.000.000 |
| 2 |
Tử vong do nguyên nhân khác (ngoài tai nạn) Không áp dụng với NĐBH trên 75 tuổi |
300.000.000 |
| 3 |
Bảo hiểm Chi phí y tế Trên 75 tuổi: giới hạn 50% STBH các mục của Quyền lợi I.3 |
3.000.000.000 |
|
Chi phí điều trị tiếp theo tại Việt Nam (bao gồm trong giới hạn Quyền lợi 3) |
150.000.000 | |
| 4 | Trợ cấp nằm viện tại nước ngoài (tối đa 15 ngày) | 3.000.000 /ngày |
| 5 |
Vận chuyển y tế cấp cứu Trên 75 tuổi: giới hạn 50% STBH của Quyền lợi I.5 |
3.000.000.000 |
| 6 |
Hồi hương Trên 75 tuổi: giới hạn 50% STBH của Quyền lợi I.6 |
3.000.000.000 |
| 7 |
Chi phí mai táng và Hồi hương thi hài Trên 75 tuổi: giới hạn 50% STBH của Quyền lợi I.7 |
600.000.000 |
| 8 | Thăm bệnh nhân ở nước ngoài | 150.000.000 |
| 9 | Đưa trẻ em hồi hương | 150.000.000 |
10 Hướng dẫn bồi thường
- Thông báo cho PVI trong vòng 30 ngày kể từ ngày xảy ra sự kiện bảo hiểm.
- Thời hạn nộp hồ sơ yêu cầu bồi thường: Trong vòng 01 năm kể từ ngày xảy ra sự kiện bảo hiểm. (Quá thời hạn này, PVI có quyền từ chối chi trả, trừ trường hợp bất khả kháng).
- Thời gian xử lý & giải quyết: PVI có trách nhiệm xem xét, giải quyết và trả tiền bảo hiểm trong vòng 15 ngày kể từ ngày nhận đủ hồ sơ hợp lệ.
Người yêu cầu bồi thường cần gửi cho PVI các chứng từ sau:
1. Giấy yêu cầu trả tiền bảo hiểm: có chữ ký xác nhận của Chủ hợp đồng bảo hiểm.
2. Chứng từ xác minh sự cố / tai nạn:
- Biên bản tai nạn có xác nhận của công ty du lịch, chính quyền địa phương hoặc cơ quan công an nơi xảy ra tai nạn.
- Bản sao Giấy phép lái xe hợp lệ (nếu sự cố xảy ra khi Người được bảo hiểm đang điều khiển phương tiện giao thông).
3. Chứng từ y tế:
- Nội trú / Phẫu thuật: Bản gốc hoặc bản sao hợp lệ Giấy ra viện, phiếu điều trị, báo cáo y tế hoặc phiếu mổ.
- Ngoại trú: Sổ khám bệnh / giấy khám bệnh, đơn thuốc, phiếu chỉ định và kết quả xét nghiệm, chẩn đoán hình ảnh.
- Thương tật vĩnh viễn: Kết luận của Hội đồng giám định y khoa hoặc Cơ quan y tế có thẩm quyền xác nhận mức độ thương tật.
4. Chứng từ tài chính & Chuyến đi:
- Hóa đơn tài chính, chứng từ thu tiền hợp lệ liên quan đến các chi phí y tế và chi phí phát sinh.
- Vé vận chuyển (vé máy bay, tàu, xe) và các chứng từ chi phí liên quan đến Chuyến đi.
5. Trường hợp tử vong: Bản gốc hoặc bản sao hợp lệ Giấy chứng tử và văn bản xác nhận quyền thừa kế hợp pháp.
6. Quy Định Về Ngôn Ngữ Chứng Từ
- Nếu các chứng từ y tế, hóa đơn thanh toán ở nước ngoài được lập bằng ngôn ngữ khác không phải tiếng Anh, Người được bảo hiểm có trách nhiệm dịch thuật có công chứng sang tiếng Việt để gửi kèm hồ sơ về PVI.
- Chi phí dịch thuật công chứng do Người được bảo hiểm chịu trách nhiệm thanh toán.
11 Tài liệu sản phẩm
- Quy tắc bảo hiểm
- Mẫu giấy yêu cầu bồi thường
Câu hỏi liên quan
Mua bảo hiểm du lịch như thế nào?
- Chọn hãng bảo hiểm uy tín: Bạn có thể mua tại các công ty bảo hiểm lớn tại Việt Nam được Lãnh sự quán chấp thuận như PVI
- Kê khai thông tin chính xác: Điền đầy đủ họ tên, ngày sinh, số hộ chiếu và lịch trình chuyến đi chính xác theo vé máy bay.
- Hình thức nhận chứng nhận: Bạn có thể mua online và nhận giấy chứng nhận điện tử (PDF) để in màu kẹp vào hồ sơ xin visa (phần lớn các trung tâm tiếp nhận như VFS Global hay TLScontact đều chấp nhận bản in này).
Nếu bạn cần thêm thông tin, hãy cho tôi biết:
- Thời gian dự kiến bạn đi du lịch là bao nhiêu ngày?
- Bạn dự định nộp hồ sơ xin visa qua đại sứ quán/lãnh sự quán nước nào trong khối Schengen?
Xin visa Schengen cần mua bảo hiểm du lịch như thế nào?
Khi xin visa, bảo hiểm du lịch là điều kiện bắt buộc. Để hồ sơ hợp lệ và không bị trả về, bạn cần đáp ứng các tiêu chuẩn và cách mua cụ thể sau đây:
Tiêu chuẩn bắt buộc của bảo hiểm Schengen
- Hạn mức tối thiểu: Mức trách nhiệm bảo hiểm y tế tối thiểu phải là 30.000 EUR (khoảng hơn 900 triệu VNĐ).
- Phạm vi áp dụng: Phải có giá trị bao phủ trên toàn bộ lãnh thổ khối Schengen.
- Thời hạn hiệu lực:
- Ngày bắt đầu hiệu lực phải trùng hoặc sớm hơn ngày bạn dự kiến nhập cảnh.
- Ngày hết hạn phải trùng hoặc muộn hơn ngày bạn xuất cảnh khỏi khối Schengen.
- Lưu ý: Nhiều chuyên gia khuyên nên mua dư ra từ 1–2 ngày so với lịch trình để phòng ngừa trường hợp chuyến bay thay đổi giờ giấc.
Nếu bị từ chối visa, có được hoàn phí bảo hiểm du lịch không?
Thông thường, các công ty bảo hiểm chấp nhận hoàn lại một phần hoặc toàn bộ phí bảo hiểm (có thể mất phí quản lý nhỏ hoặc hoàn tới 80-100%) khi bị từ chối visa nếu đáp ứng các yếu tố sau:
- Có giấy chứng nhận từ Đại sứ quán/Lãnh sự quán: Bạn phải cung cấp văn bản chính thức chứng minh việc hồ sơ xin thị thực (visa) bị từ chối.
- Chưa sử dụng quyền lợi bảo hiểm: Thời điểm hiệu lực bảo hiểm chưa bắt đầu hoặc chưa có bất kỳ khiếu nại/sự cố bồi thường nào phát sinh.
- Gửi yêu cầu hoàn tiền kịp thời: Bạn cần liên hệ và nộp đơn yêu cầu hoàn phí ngay sau khi nhận được kết quả trượt visa (thường trong vòng từ vài ngày đến 30 ngày tùy hãng).
Lưu ý quan trọng
- Không phải hãng nào cũng áp dụng:
- Cần hỏi kỹ trước khi mua:
Bảo hiểm du lịch châu Âu cần hạn mức tối thiểu bao nhiêu?
Khi xin visa, bảo hiểm du lịch là điều kiện bắt buộc. Để hồ sơ hợp lệ và không bị trả về, bạn cần đáp ứng các tiêu chuẩn và cách mua cụ thể sau đây:
Tiêu chuẩn bắt buộc của bảo hiểm Schengen
- Hạn mức tối thiểu: Mức trách nhiệm bảo hiểm y tế tối thiểu phải là 30.000 EUR (khoảng hơn 900 triệu VNĐ).
- Phạm vi áp dụng: Phải có giá trị bao phủ trên toàn bộ lãnh thổ khối Schengen.
- Thời hạn hiệu lực:
- Ngày bắt đầu hiệu lực phải trùng hoặc sớm hơn ngày bạn dự kiến nhập cảnh.
- Ngày hết hạn phải trùng hoặc muộn hơn ngày bạn xuất cảnh khỏi khối Schengen.
- Lưu ý: Nhiều chuyên gia khuyên nên mua dư ra từ 1–2 ngày so với lịch trình để phòng ngừa trường hợp chuyến bay thay đổi giờ giấc.
Nên mua bảo hiểm du lịch quốc tế trước ngày khởi hành bao lâu?
Thời điểm lý tưởng nhất để mua bảo hiểm du lịch quốc tế là ngay sau khi bạn hoàn tất việc đặt vé máy bay, tour du lịch hoặc khách sạn.
Thời điểm mua hợp lý
- Ngay khi đặt dịch vụ (Sớm nhất): Mua Bảo hiểm Bảo Việt hoặc các hãng khác trong vòng 14 - 21 ngày sau khi đặt cọc giúp bạn hưởng quyền lợi bảo vệ toàn diện cho sự cố trước chuyến đi như hủy/hoãn vé, trễ chuyến bay hoặc các điều kiện y tế.
- Trước ngày xin Visa: Nếu quốc gia bạn đến yêu cầu thị thực (như khối Schengen/Châu Âu, Mỹ), hãy mua trước khi nộp hồ sơ visa để kịp bổ sung giấy chứng nhận bảo hiểm theo đúng yêu cầu.
- Trước ngày khởi hành vài ngày (Muộn nhất): Bạn nên hoàn tất thủ tục trước ngày đi ít nhất 1 đến 3 ngày để đảm bảo hợp đồng có hiệu lực kịp thời và tránh các rủi ro sát ngày không được chi trả.
Lưu ý quan trọng khi mua
- Kiểm tra thời hạn: Đảm bảo ngày hiệu lực của bảo hiểm bao trùm toàn bộ thời gian bạn ở nước ngoài cộng với thời gian di chuyển.
- Khai báo điểm đến: Ghi rõ quốc gia đến và các điểm quá cảnh (transit) để tránh bị từ chối bồi thường.
- Đọc kỹ điều khoản: Xem rõ quyền lợi y tế, hành lý và các hoạt động thể thao mạo hiểm (nếu có).
Bảo hiểm du lịch quốc tế có chi trả viện phí ở nước ngoài không?
Có, bảo hiểm du lịch quốc tế có chi trả viện phí và các chi phí y tế phát sinh khi bạn ốm đau hoặc gặp tai nạn ở nước ngoài.
Các quyền lợi y tế được chi trả
- Chi phí khám và điều trị: Tiền khám bệnh, viện phí nằm viện, phẫu thuật, thuốc men theo đơn của bác sĩ.
- Trợ cấp nằm viện: Hỗ trợ một khoản tiền mặt cố định cho mỗi ngày bạn phải nằm viện điều trị ở nước ngoài.
- Vận chuyển y tế khẩn cấp: Chi phí xe cứu thương hoặc hồi hương y tế về nước nếu tình trạng quá nặng.
Lưu ý quan trọng
- Hạn mức chi trả: Tùy thuộc vào gói bảo hiểm bạn chọn (phổ thông, cao cấp) mà hạn mức bồi thường y tế dao động từ vài trăm triệu đến hàng tỷ đồng.
- Sự cố y tế có sẵn/loại trừ: Bảo hiểm thường không chi trả cho các bệnh có từ trước (bệnh mãn tính) hoặc tai nạn do sử dụng chất kích thích, tự tử, hay tham gia thể thao mạo hiểm không mua bổ phí.
Mua bảo hiểm du lịch quốc tế ở đâu uy tín?
Bạn có thể mua bảo hiểm du lịch quốc tế uy tín trực tiếp qua cổng thông tin trực tuyến của các hãng bảo hiểm lớn như PVI, Bảo Việt…
Dưới đây là các công ty bảo hiểm du lịch quốc tế uy tín hàng đầu tại Việt Nam hiện nay để bạn lựa chọn:
Các công ty bảo hiểm uy tín
- Bảo hiểm PVI: Cung cấp gói bảo hiểm toàn diện với hạn mức chi trả chi phí y tế lên đến 3 tỷ VNĐ, hỗ trợ thủ tục mua online nhanh chóng và nhận giấy chứng nhận điện tử ngay qua email.
- Liberty Việt Nam: Nổi bật với các gói bảo hiểm linh hoạt, phạm vi bảo vệ toàn cầu rộng và dịch vụ hỗ trợ y tế khẩn cấp 24/7 chuyên nghiệp, rất thuận tiện khi xin visa du lịch các nước phát triển.
- Bảo hiểm Bảo Việt: Thương hiệu quốc gia uy tín lâu năm với mạng lưới rộng khắp, cung cấp đa dạng các quyền lợi từ y tế, tai nạn cá nhân đến bồi hoàn khi trễ/hủy chuyến bay.
Có, bảo hiểm du lịch có bồi thường khi chuyến bay bị hoãn (delay) hoặc mất hành lý nếu sự cố thuộc phạm vi quy định trong hợp đồng.?
Quyền lợi bồi thường khi chuyến bay bị hoãn
- Mức hỗ trợ: Tùy theo gói bảo hiểm và hãng bảo hiểm hỗ trợ tùy theo số giờ chậm trễ liên tục như từ 8 tiếng trở lên)
- Điều kiện: Thời gian hoãn phải đạt mốc quy định của đơn vị bảo hiểm (thường tính từ 6 đến 12 tiếng tùy hợp đồng). Ngoài tiền bồi thường từ bảo hiểm, hành khách cũng được hỗ trợ hoặc bồi thường từ hãng hàng không theo quy định pháp luật hiện hành nếu chuyến bay chậm từ 4 giờ do lỗi hãng bay.
Quyền lợi bồi thường khi mất/thất lạc hành lý
- Phạm vi chi trả: bồi thường cho hành lý ký gửi bị mất, hư hỏng hoặc thất lạc trong suốt chuyến đi khi do lỗi của hãng vận chuyển.
- Hồ sơ cần chuẩn bị: Biên bản bất thường về hành lý (PIR) do hãng hàng không lập tại sân bay, thẻ lên máy bay (boarding pass), vé máy bay, hóa đơn mua sắm các vật dụng thiết yếu phát sinh do chậm hành lý.
Quét mã bằng camera điện thoại để mở trang này
Đánh giá & bình luận
4,4/5 (5 đánh giá)Dương Khánh Chi 29/10/2026
Chất lượng tốt, dùng được một tháng chưa thấy vấn đề gì.
Đỗ Thanh Tùng 29/10/2026
Đúng mẫu mình cần, màu sắc y như ảnh trên web.
Đặng Ngọc Lan 29/10/2026
Sản phẩm chắc tay, hoàn thiện gọn gàng, không có lỗi vặt.
Trần Kim Ngân 28/10/2026
Chăm sóc sau bán tốt, nhắn tin lúc nào cũng có người trả lời.
Mai Thuỳ Dương 28/10/2026
Mình đặt lần thứ ba rồi, chất lượng ổn định nên yên tâm.