SKU: SP00180
4,0/5 3 đánh giá · 3 bình luận · 1.246 lượt xem
Bảo hiểm tai nạn toàn diện PVI
Phạm vi toàn cầu
Phạm vi địa lý: Toàn thế giới.
Trường hợp bảo hiểm: Chi trả khi Người được bảo hiểm bị thương tật thân thể hoặc tử vong do tai nạn, hoặc bị Tòa án tuyên bố mất tích do tai nạn phát sinh trong thời hạn bảo hiểm và không thuộc điểm loại trừ
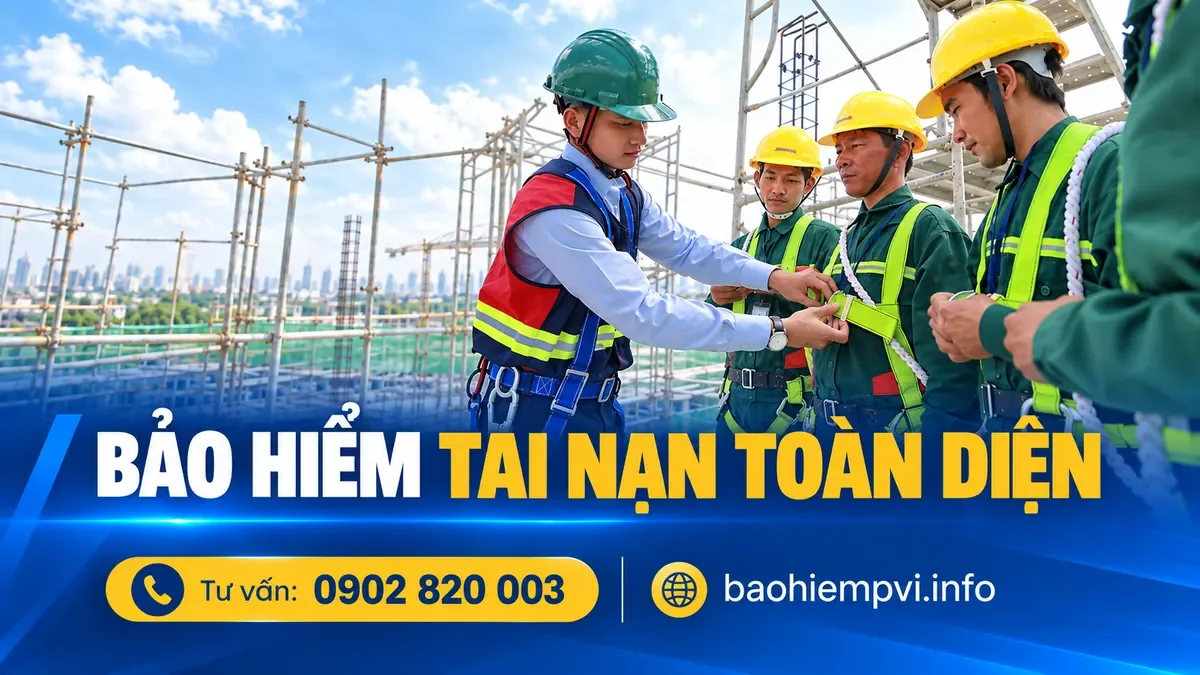
Bảo hiểm được tính phí dựa trên mức độ rủi ro của công việc và được phân thành 4 loại lao động:
Quyền lợi bảo hiểm và biểu phí
Quyền lợi toàn cầu
|
Quyền lợi / Hạn mức STBH |
Loại 1 |
Loại 2 |
Loại 3 |
Loại 4 |
|
I. Quyền lợi bảo hiểm chính |
||||
|
1. Tử vong, Mất tích, Thương tật vĩnh viễn |
0,132% |
0,176% |
0,220% |
0,264% |
|
2. Chi phí y tế |
||||
|
Đến 40 tr đồng |
0,90% |
1,20% |
1,50% |
1,80% |
|
Trên 40tr- 100 tr đồng |
0,81% |
1,08% |
1,35% |
1,62% |
|
Trên 100tr - 200 tr đồng |
0,72% |
0,96% |
1,20% |
1,44% |
|
II. Quyền lợi bảo hiểm bổ sung |
||||
|
1. Trợ cấp ngày điều trị nội trú |
0,40% |
0,50% |
0,65% |
0,80% |
|
2. Bảo hiểm cho hoạt động rủi ro cao (1 ngày/người) |
0,085% |
0,085% |
0,085% |
0,085% |
|
3. Bảo hiểm rủi ro ngộ độc - trúng độc (% Phí QL chính) |
5,00% |
5,00% |
5,00% |
5,00% |
|
4. Vận chuyển cấp cứu hàng không |
0,02% |
0,02% |
0,02% |
0,02% |
|
5. Chi phí thiết bị hỗ trợ |
0,08% |
0,10% |
0,13% |
0,15% |
Định nghĩa 4 loại lao động
Theo công việc
- Loại 1 (Văn phòng / Rủi ro thấp): Là lao động gián tiếp, ít di chuyển.
- Loại 2 (Di chuyển nhiều / Lao động nhẹ): Nghề nghiệp không thuộc nhóm lao động chân tay có mức độ rủi ro cao hơn Loại 1, Ví dụ: kỹ sư dân dụng, cán bộ quản lý thường xuyên đến công trường.
- Loại 3 (Lao động chân tay / Rủi ro cao): chủ yếu là lao động chân tay công việc có mức độ rủi ro cao hơn Loại 2. Ví dụ: kỹ sư cơ khí, kỹ sư điện, công nhân làm việc trực tiếp trên công trường.
- Loại 4 (Nguy hiểm / Rủi ro đặc biệt): Các ngành nghề nguy hiểm, dễ xảy ra tai nạn và không được quy định trong ba loại nghề nghiệp trên.
Bảo hiểm tai nạn toàn diện PVI
01 Quyền lợi bảo hiểm
Quyền lợi bảo hiểm chính là mặc định - Quyền lợi bảo hiểm bổ sung là tùy chọn
1. Quyền lợi bảo hiểm chính:
- Tử vong / Mất tích do tai nạn: 100% Số tiền bảo hiểm.
- Thương tật toàn bộ vĩnh viễn do tai nạn: 100% Số tiền bảo hiểm.
- Thương tật bộ phận vĩnh viễn do tai nạn: Chi trả theo tỷ lệ phần trăm (%) Bảng tỷ lệ trả tiền bảo hiểm thương tật.
- Chi phí y tế: Chi trả các chi phí y tế thực tế, cần thiết và hợp lý trong phạm vi giới hạn bảo hiểm.
2. Quyền lợi bảo hiểm bổ sung (áp dụng khi tham gia tối thiểu 01 quyền lợi chính):
- Trợ cấp ngày trong thời gian điều trị nội trú thương tật do tai nạn.
- Bảo hiểm cho hoạt động rủi ro cao (thể thao chuyên nghiệp, hoạt động nguy hiểm).
- Bảo hiểm rủi ro ngộ độc, trúng độc
- Vận chuyển cấp cứu đường hàng không.
- Chi phí thiết bị hỗ trợ vận động (xe lăn, nạng, khung tập đi...) và cấy ghép bộ phận giả
02 Đối tượng bảo hiểm
- Đối tượng được tham gia: Công dân Việt Nam hoặc người nước ngoài cư trú hợp pháp tại Việt Nam, độ tuổi từ đủ 18 tuổi đến tròn 70 tuổi (mở rộng đến tron 75 tuổi nếu tham gia tái tục liên tục tại PVI từ năm 70 tuổi)
- Đối tượng không được nhận bảo hiểm:
- Người bị bệnh rối loạn tâm thần và hành vi
- Người bị thương tật vĩnh viễn từ 80% trở lên
03 Loại trừ bảo hiểm
- Các tình trạng y tế không phải do tai nạn
- Điều trị không theo chỉ định của bác sĩ, hoặc cơ sở y tế không hợp pháp.
- Vi phạm pháp luật hình sự, vi phạm luật giao thông, an toàn lao động.
- Hành vi cố ý của Người được bảo hiểm
- Sử dụng rượu, bia, chất kích thích.
- Thảm họa thiên nhiên, phóng xạ, hóa chất độc hại, vụ nổ vũ khí.
- Chiến tranh, nội chiến, đình công, bạo động
- Tham gia đánh nhau
- Tham gia hoạt động hàng không diễn tập/huấn luyện quân sự.
- Tham gia thể thao chuyên nghiệp, hoạt động nguy hiểm, ngộ độc thức ăn/ đồ uống,
- Chi phí thiết bị hỗ trợ (trừ khi có thỏa thuận mua bổ sung).
- Mất tích không do tai nạn; phẫu thuật/điều trị thẩm mỹ, tạo hình
04 Hướng dẫn bồi thường
- Thông báo sự kiện bảo hiểm: Trường hợp tử vong hoặc thương tật vĩnh viễn, người đại diện/người thụ hưởng phải thông báo bằng văn bản cho PVI trong vòng 30 ngày kể từ ngày xảy ra sự kiện.
- Thời hạn nộp hồ sơ yêu cầu trả tiền bảo hiểm: Trong vòng 01 năm kể từ ngày xảy ra sự kiện bảo hiểm
-
Người yêu cầu bồi thường gửi cho PVI các chứng từ gồm
-
- Giấy yêu cầu trả tiền bảo hiểm
- Biên bản tai nạn
- Giấy phép lái xe hợp lệ (nếu tai nạn giao thông).
- Bản gốc hoặc bản sao hợp lệ: Giấy chứng tử (trường hợp tử vong), Quyết định tuyên bố mất tích của Tòa án
05 Tài liệu sản phẩm
1. Quy tắc bảo hiểm
2. Bảng tỷ lệ thương tật
3 Giấy yêu cầu trả tiền bảo hiểm
4. Biên bản tường trình tai nạn
Câu hỏi liên quan
Định nghĩa “Tai nạn” là gì?
“Tai nạn” là sự cố bất ngờ, không lường trước được, ngoài ý muốn của Người được bảo hiểm (NĐBH). Gây ra bởi một lực từ bên ngoài tác động lên thân thể NĐBH và là nguyên nhân duy nhất, trực tiếp dẫn đến thương tật thân thể cho NĐBH.
Công nhân bị trượt chân gây tai nạn có được bồi thường không?
CÓ. Sự cố trên thuộc phạm vi bảo hiểm do rơi vào bảo hiểm tai nạn lao động.
Say rượu bị tai nạn có được bảo hiểm tai nạn chi trả hay không? Theo Quy tắc bảo hiểm tai nạn 24/24 của PVI?
Không được chi trả do bị loại trừ bảo hiểm
Bảo hiểm tai nạn công nhân xây dựng có bắt buộc không?
CÓ. Quy định bắt buộc công nhân xây dựng phải tham gia bảo hiểm tai nạn. Chi tiết theo Thông tư 329/2016 – Bộ Tài chính. Số tiền bảo hiểm yêu cầu là mức 100.000.000 đồng
Quét mã bằng camera điện thoại để mở trang này
Đánh giá & bình luận
4,0/5 (3 đánh giá)Trịnh Thu Trang 29/10/2026
Nhận hàng thấy đẹp hơn trên hình, cả nhà đều ưng.
Trần Minh Quân 28/10/2026
Giao đúng hẹn, nhân viên thân thiện. Điểm cộng lớn.
Cao Mỹ Duyên 27/10/2026
Nhân viên tư vấn nhiệt tình, hỏi gì cũng trả lời rõ ràng.