SKU: SP00169
4,3/5 4 đánh giá · 4 bình luận · 1.560 lượt xem
Bảo hiểm công trình xây dựng PVI
Theo Nghị định 67/2023/NĐ-CP
Mỗi công trình xây dựng đều gắn liền với nguồn vốn đầu tư lớn, tiến độ thi công và trách nhiệm của nhiều bên. Chỉ một sự cố như sập giàn giáo, cháy trong quá trình thi công, mưa bão làm hư hại công trình hoặc tai nạn ảnh hưởng đến tài sản của bên thứ ba cũng có thể phát sinh thiệt hại đáng kể.
Bảo hiểm công trình xây dựng PVI là giải pháp giúp chủ đầu tư và nhà thầu quản trị những rủi ro tài chính trong thời gian thi công, đồng thời đáp ứng yêu cầu bảo hiểm bắt buộc đối với các công trình thuộc diện pháp luật quy định.
Bảo hiểm PVI cung cấp giải pháp bảo hiểm phù hợp với đặc điểm dự án, giá trị công trình, biện pháp thi công và phạm vi bảo vệ khách hàng lựa chọn, dành cho nhiều loại công trình. VD như:
- Công trình Nhà ở, Chung cư, Văn phòng, Công trình công cộng, TTTM…
- Công trình sản xuất công nghiệp, Kho bãi, Nhà xưởng…
- Công trình hạ tầng kỹ thuật, cấp thoát nước.
- Công trình nông nghiệp và phát triển nông thôn.
- Công trình điện năng lượng mặt trời, năng lượng gió.
Vì sao nên chọn PVI là nhà bảo hiểm cho công trình của bạn
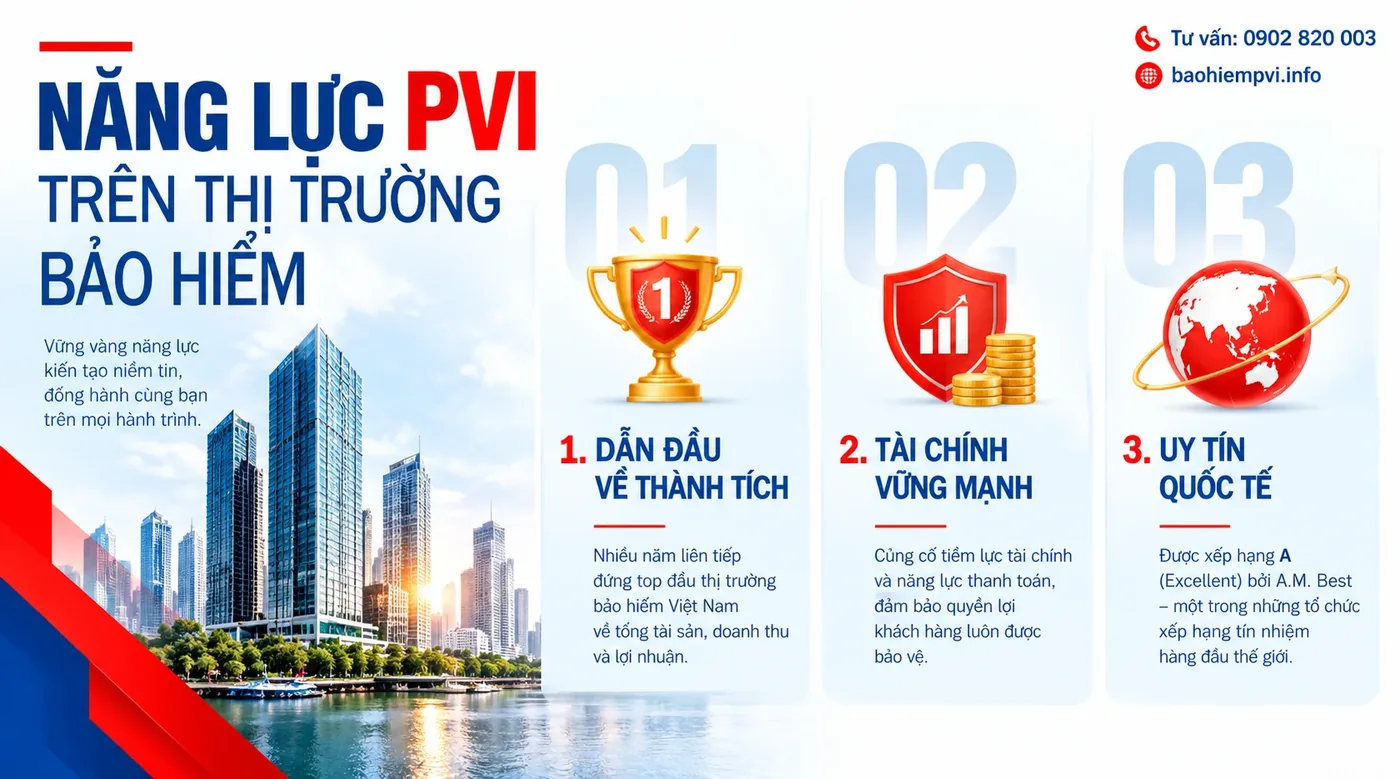
Tham khảo năng lực của PVI trên thị trường bảo hiểm phi nhân thọ
- PVI là nhà bảo hiểm phi nhân thọ số 1 Việt Nam về thị phần
- Tài chính vững mạnh: Doanh thu đạt quy mô 1 tỷ USD.
- Uy tín quốc tế: Được AM Best xếp hạng A- (Xuất sắc), năng lực tài chính theo chuẩn toàn cầu
- Mạng lưới hơn 150 Chi nhánh và phòng kinh doanh khu vực hoạt động trên toàn quốc. Cùng đó là
- 2 Trung tâm Chăm sóc khách hàng phía Bắc và phía Nam.
Bảo hiểm công trình xây dựng PVI
01 Phạm vi & Quyền lợi bảo hiểm
- Tổn thất vật chất: Bồi thường chi phí sửa chữa hoặc thay thế cho các tổn thất đối với công trình hoặc máy móc trong thời hạn bảo hiểm. Bao gồm cả chi phí dọn dẹp hiện trường sau sự cố.
- Trách nhiệm đối với bên thứ ba: Bồi thường thương tật, ốm đau bất ngờ hoặc thiệt hại tài sản bất ngờ của bên thứ ba phát sinh trực tiếp từ việc thi công xây dựng.
02 Biểu phí bảo hiểm
Phí bảo hiểm có thể được điều chỉnh nếu có sự thay đổi về rủi ro hoặc biến động giá trị nguyên vật liệu, quy mô công trình.
Mức phí trên chưa bao gồm 10% thuế GTGT và phụ phí theo địa điểm
|
Stt |
Loại công trình |
Tỷ lệ phí |
|
A |
Công trình nhà ở riêng lẻ |
(%) |
|
1 |
Không có tầng hầm |
0,08 |
|
2 |
Có 1 tới 2 tầng hầm |
0,11 |
|
B |
Công trình công cộng, Chung cư, Văn phòng, TTTM |
|
|
3 |
Không có tầng hầm |
0,08 |
|
4 |
Có 1 tới 2 tầng hầm |
0,12 |
|
C |
Công trình sản xuất công nghiệp, Kho bãi, Nhà xưởng |
|
|
5 |
Công trình sản xuất vật liệu xây dựng |
0,26 |
|
6 |
Công trình luyện kim và cơ khí chế tạo |
0,21 |
|
7 |
Công trình sản xuất, chế biến thực phẩm |
0,18 |
|
8 |
Công trình chế biến nông sản |
0,15 |
|
9 |
Công trình chế biến gỗ, sản xuất thủy tinh, gốm sứ, gạch ngói… |
0,2 |
|
10 |
Công trình dệt nhuộm và may mặc |
0,12 |
|
D |
Công trình hạ tầng kỹ thuật |
|
|
11 |
Bãi đỗ ô tô, xe máy |
0,12 |
|
12 |
Nhà máy nước, xử lý nước |
0,3 |
|
13 |
Công trình thủy lợi |
0,5 |
|
E |
Công trình năng lượng |
|
|
14 |
Nhà máy điện mặt trời từ cấp III trở lên |
0,26 |
Phụ phí bảo hiểm công trình tại một số địa phương
| Địa điểm | Phụ phí bảo hiểm (%) |
| TP.HCM | 0,04 |
| Hà Nội | 0,04 |
| Bình Dương | 0,02 |
| Đồng Nai | 0,02 |
03 Đối tượng bảo hiểm
- Toàn bộ công trình xây dựng (bao gồm nguyên vật liệu, lương bổng, cước vận chuyển, thuế hải quan, vật liệu do chủ công trình cung cấp) và trang thiết bị, máy móc xây dựng.
- Trách nhiệm pháp lý của Người được bảo hiểm đối với những thiệt hại về người hoặc tài sản của bên thứ ba
04 Loại trừ bảo hiểm
Bảo hiểm công trình xây dựng PVI loại trừ:
- Loại trừ chung: Chiến tranh, bạo động, phản ứng hạt nhân/nhiễm phóng xạ, hành động cố ý của Người được bảo hiểm, ngừng toàn bộ hoặc một phần công việc.
- Loại trừ tổn thất vật chất (Phần I): Mức khấu trừ; các thiệt hại mang tính hậu quả (tiền phạt, chậm trễ thi công); thiết kế sai; chi phí sửa chữa khuyết tật vật liệu/lỗi tay nghề (chỉ loại trừ bản thân bộ phận bị lỗi); hao mòn, lão hóa, ăn mòn tự nhiên; hỏng hóc cơ điện của máy móc thi công (nếu không do tai nạn bên ngoài); mất mát phát hiện khi kiểm kê; xe cơ giới chạy trên đường giao thông công cộng, tàu thuyền, máy bay.
- Loại trừ trách nhiệm bên thứ ba (Phần II): Mức miễn thường; thương vong hoặc thiệt hại tài sản của cán bộ, công nhân viên thuộc chủ thầu/người được bảo hiểm; tài sản thuộc quyền sở hữu/trông nom của chủ thầu; thiệt hại do rung chấn, sụt lở đất (trừ khi có thỏa thuận riêng); xe cơ giới lưu thông đường công cộng
05 Hướng dẫn bồi thường
- Thông báo ngay cho Bảo hiểm PVI Hotline 1900545458 / bằng văn bản nêu rõ tính chất và mức độ tổn thất (thời hạn gửi thông báo tổn thất tối đa là 14 ngày kể từ khi xảy ra sự cố).
- Thực hiện ngay các biện pháp giảm thiểu thiệt hại và bảo quản hiện trường/bộ phận bị tổn thất cho đại diện PVI đến giám định.
- Báo cơ quan Công an nếu tổn thất do trộm cắp.
- Không tự ý thỏa thuận bồi thường hay thừa nhận trách nhiệm với bên thứ ba khi chưa được PVI chấp thuận bằng văn bản
06 Cách tính phí bảo hiểm công trình
Phí bảo hiểm công trình xây dựng được tính như sau:
Phí bảo hiểm = Tỷ lệ phí x Giá trị công trình
-----------------
Một Nhà thầu xây dựng trúng thầu 1 gói xây dựng Văn phòng làm việc tại Bình Dương. Công trình không có tầng hầm và 3 tầng nổi. Giá trị gói thầu là 3 tỷ đồng. Chi phí bảo hiểm được tính như sau:
-
-
- Tỷ lệ phí chính: 0,08%
- Phụ phí: 0,02%
- Tổng tỷ lệ: 0,1% (Chưa có VAT)
- Phí bảo hiểm: 0,1% x 3.000.000.000 = 3.000.000 VNĐ + 10%VAT
- Tổng thanh toán: 3.300.000 VNĐ
-
Bảo hiểm công trình xây dựng là gì?
Bảo hiểm công trình xây dựng là loại hình bảo hiểm bảo vệ công trình trước những tổn thất vật chất bất ngờ trong quá trình thi công, thuộc phạm vi bảo hiểm và không thuộc trường hợp loại trừ theo hợp đồng.
Tùy chương trình và điều kiện bảo hiểm, phạm vi có thể bao gồm cả trách nhiệm dân sự đối với bên thứ ba phát sinh trong quá trình xây dựng.
Hai giải pháp thường được khách hàng quan tâm gồm:
-
Bảo hiểm bắt buộc công trình trong thời gian xây dựng: Áp dụng đối với các công trình thuộc đối tượng pháp luật quy định, với điều kiện, phạm vi và mức phí tuân thủ quy định hiện hành.
-
Bảo hiểm mọi rủi ro xây dựng (Contractors' All Risks – CAR): Giải pháp bảo hiểm cho tổn thất vật chất công trình và các quyền lợi khác theo quy tắc, điều khoản, hợp đồng và thỏa thuận bảo hiểm.
Không phải mọi công trình đều bắt buộc mua bảo hiểm theo cùng một điều kiện. Việc lựa chọn sản phẩm cần căn cứ vào tính chất và yêu cầu của từng dự án.
Những công trình nào cần mua bảo hiểm xây dựng?
Bảo hiểm công trình PVI có thể được tư vấn cho nhiều nhóm dự án:
Công trình dân dụng
-
Chung cư, nhà ở cao tầng, khu căn hộ.
-
Tòa nhà văn phòng, khách sạn, trung tâm thương mại.
-
Bệnh viện, trường học và các công trình công cộng.
-
Nhà ở riêng lẻ và công trình cải tạo, sửa chữa có nhu cầu bảo hiểm.
Công trình công nghiệp
-
Nhà máy, nhà xưởng, nhà kho.
-
Công trình sản xuất và chế biến.
-
Nhà xưởng trong khu công nghiệp.
-
Công trình lắp đặt hệ thống kỹ thuật và thiết bị sản xuất.
Công trình giao thông và hạ tầng
-
Đường giao thông, cầu và công trình hạ tầng liên quan.
-
Công trình cấp nước, thoát nước.
-
Công trình thủy lợi, đê điều.
-
Công trình hạ tầng kỹ thuật đô thị.
Công trình năng lượng và kỹ thuật đặc thù
-
Nhà máy điện và các hạng mục phụ trợ.
-
Công trình năng lượng tái tạo.
-
Trạm biến áp và hệ thống truyền tải điện.
-
Công trình kỹ thuật phức tạp khác.
Lưu ý: Việc một công trình thuộc nhóm nêu trên không mặc nhiên có nghĩa công trình đó bắt buộc mua bảo hiểm. Cần đối chiếu quy định hiện hành, quy mô và đặc điểm cụ thể của dự án.
Bảo hiểm công trình xây dựng có bắt buộc không?
Theo Nghị định 67/2023/NĐ-CP, được sửa đổi, bổ sung bởi Nghị định 220/2026/NĐ-CP có hiệu lực từ ngày 01/07/2026, chủ đầu tư có trách nhiệm mua bảo hiểm bắt buộc công trình trong thời gian xây dựng đối với các nhóm công trình thuộc diện quy định, bao gồm:
-
Công trình có ảnh hưởng lớn đến an toàn, lợi ích cộng đồng theo quy định của pháp luật về xây dựng.
-
Công trình xây dựng có nguy cơ tác động xấu đến môi trường hoặc nguy cơ tác động xấu đến môi trường ở mức độ cao theo quy định của pháp luật về bảo vệ môi trường.
-
Công trình quy mô lớn, kỹ thuật phức tạp theo quy định của pháp luật về xây dựng.
Chủ đầu tư có thể giao nhà thầu thực hiện việc mua bảo hiểm theo quy định. Tuy nhiên, việc giao này không làm thay đổi trách nhiệm của chủ đầu tư trong việc bảo đảm công trình được bảo hiểm theo pháp luật.
Đối với công trình không thuộc diện bắt buộc, chủ đầu tư và nhà thầu vẫn có thể chủ động lựa chọn bảo hiểm phù hợp để giảm thiểu tác động tài chính khi xảy ra sự cố.
Bạn chưa xác định được công trình của mình có thuộc diện bắt buộc mua bảo hiểm?
Hãy gửi thông tin dự án để được hỗ trợ đối chiếu quy định và lựa chọn chương trình bảo hiểm phù hợp.
Hotline PVI: 0902 820 003
Quét mã bằng camera điện thoại để mở trang này
Đánh giá & bình luận
4,3/5 (4 đánh giá)Lê Hoàng Nam 29/10/2026
Nhân viên tư vấn nhiệt tình, hỏi gì cũng trả lời rõ ràng.
Nguyễn Bá Lộc 29/10/2026
Nhận hàng thấy đẹp hơn trên hình, cả nhà đều ưng.
Ngô Phương Linh 28/10/2026
Giao đúng hẹn, nhân viên thân thiện. Điểm cộng lớn.
Bùi Trung Hiếu 28/10/2026
Tư vấn đúng nhu cầu chứ không cố bán hàng đắt, thích điểm này.